Финансовые сервисы привыкли бороться за внимание пользователя: уведомления, срочные предложения и сообщения о движении рынка подталкивают к действию. В Dzengi говорят о другом подходе – дать человеку время разобраться, оценить риски и при необходимости вообще отказаться от сделки. О том, зачем рынкам может понадобиться меньше спешки и что ждет цифровые финансы в ближайшие годы, мы поговорили с Егором Бевзом, заместителем директора по продукту ЗАО “Дзеньги”.
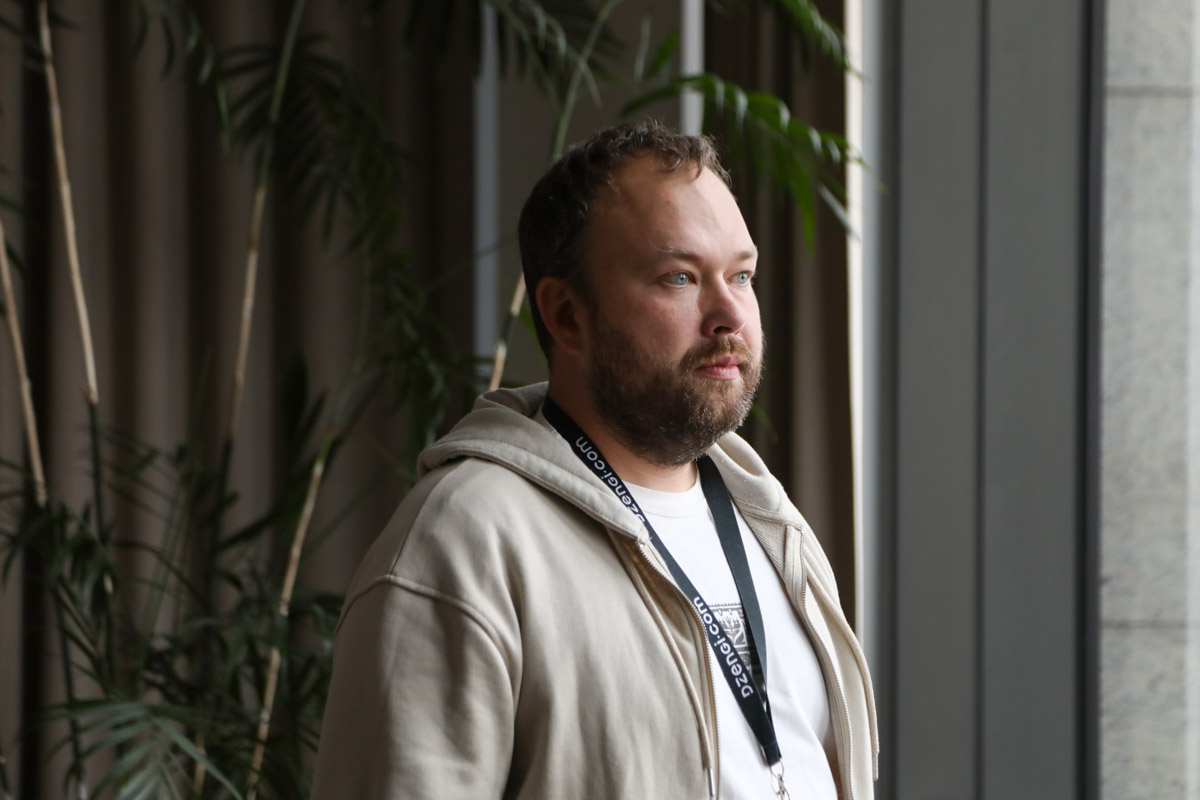 Егор Бевз
Если бы вам запретили употреблять слова “криптовалюта”, “биткоин”, “блокчейн” и “трейдинг”, как бы вы объяснили человеку, зачем ему вообще может понадобиться платформа Dzengi?
Без этих слов объяснить даже проще. Если коротко, Dzengi нужна тем, кто хочет разобраться, как работают мировые рынки, и, возможно, поучаствовать в них. Решения человек принимает сам и с самого начала понимает, что любые инвестиции связаны с риском потери средств.
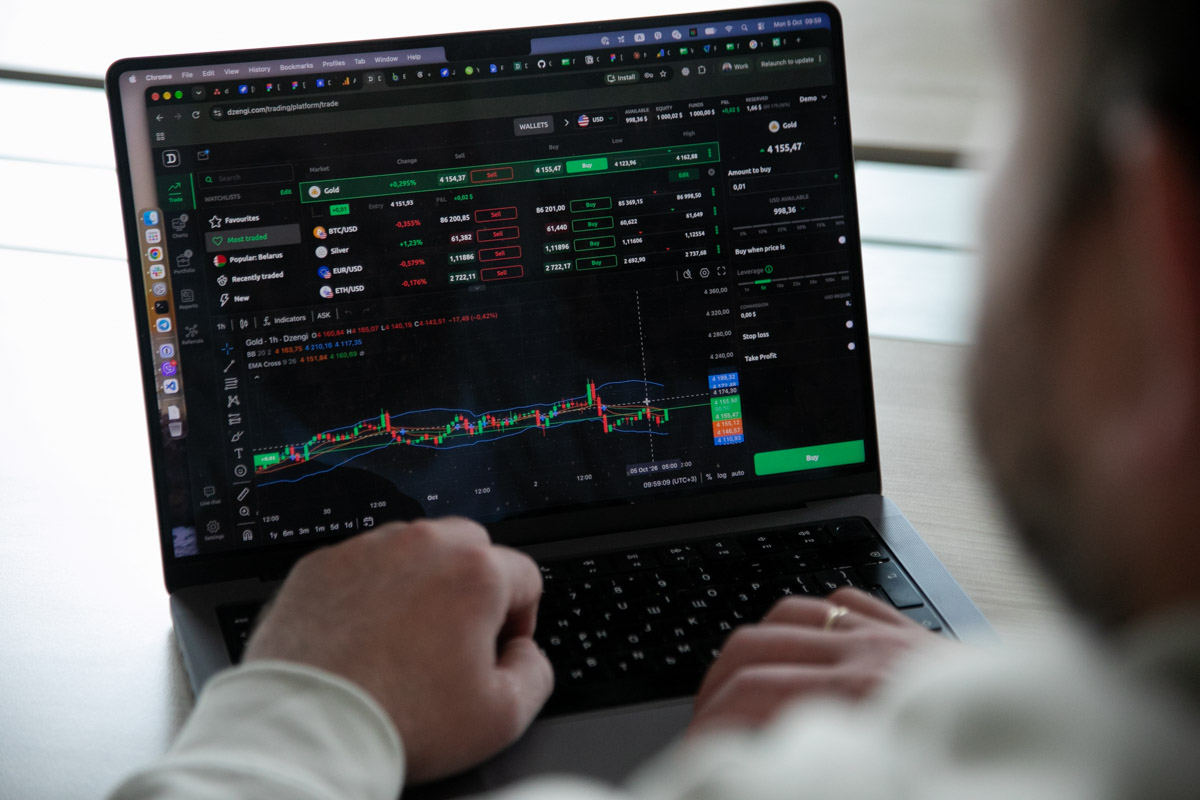
Теперь подробнее. Есть мировые рынки. Акции крупных компаний, золото, нефть, валюты, биржевые индексы. До недавнего времени человеку из Беларуси попасть туда было либо сложно, либо дорого, либо и то и другое. Мы сделали платформу, где эти рынки доступны с телефона. Можно посмотреть, как движется цена, разобраться, от чего она зависит, и при желании открыть сделку на сумму, которую человек считает для себя приемлемой. Мы не навязываем минимальный порог, размер определяет клиент.
По сути мы даем клиентам три вещи. Платформу, чтобы было удобно выходить на международные рынки. Информацию, то есть справочно-обучающие материалы по трейдингу и теханализу, котировки, историю торгов и описание того, как устроен каждый инструмент. И самое главное, время. Мы не торопим и не подталкиваем к сделкам. У нас нет таймеров, обратного отсчета до конца акции и писем “вы давно не заходили”.
А вот чего мы сознательно не даем, так это прямого ответа на вопрос, что и когда покупать или продавать. Наши клиенты принимают финансовые решения самостоятельно.
Представим человека, который принципиально не хочет покупать биткоин и вообще равнодушен к криптовалютам. Может ли через несколько лет он всё равно стать клиентом криптоплатформы? Просто потому, что привычные ему акции, индексы, золото и другие активы окончательно освоятся в цифровом мире? Не получится ли так, что главным достижением криптоиндустрии в итоге окажется вовсе не криптовалюта?
Цифровые активы уже давно освоились в мире. На Dzengi они есть с первого дня работы платформы, то есть почти 8 лет. Крупные международные площадки в последние годы тоже начали добавлять токенизированные активы, под названием RWA (real world assets). Часть наших клиентов вообще не работает с классическими криптовалютами. Главное достижение криптоиндустрии, на наш взгляд, в другом. Любой актив теперь может быть цифровой записью с прозрачными правилами учета и передачи. Биткоин был первым примером практического применения блокчейн-технологии, а не целью.
История технологий знает такие развороты. То, что казалось основой, становится частным случаем, а побочные продукты оказываются главным результатом. Криптовалюта лишь один продукт блокчейн-отрасли. Важнее, хотя и не так заметна, сама блокчейн-инфраструктура. Это технология, которая учитывает и передает права на что угодно в цифровом виде, быстро и с открытой историей операций. Блокчейн применим гораздо шире, чем криптовалюты.
Мы видим это по собственному опыту. Токенизированных активов у нас сотни, и бо́льшая часть из них не криптовалюты, а акции, индексы, сырьевые товары и валютные пары. Человек, который приходит за динамикой золота или индекса S&P 500, формально является клиентом криптоплатформы, но по сути работает с токенизированными финансовыми инструментами, а не с классическими криптовалютами.
Здесь сразу оговорюсь. Токенизированный актив и сам актив не одно и то же. Токен отражает цену актива, к которому привязан (акции, индекса, золота или нефти), но прав акционера, прав владения на физический слиток, баррель, ценную бумагу он не дает. Так устроен инструмент, никакой уловки тут нет. И человек должен понимать это до сделки.
Банки десятилетиями брали финансовые решения на себя. Цифровые платформы дают человеку больше самостоятельности – вместе с ответственностью и необходимостью разбираться в финансах. Насколько, по вашим наблюдениям, обычные люди готовы к этой роли и что помогает им в нее войти?
Инвестиционная культура обычно проходит стадии по порядку. Сначала – депозиты, потом – облигации, потом – фондовый рынок, потом – альтернативные активы. У белорусского пользователя массовое знакомство с криптовалютами произошло раньше, чем с акциями. Одну ступень пропустили, и это заметно. Белорусы приходят к криптовалютам, не имея опыта работы с другими финансовыми инструментами.
Что помогает закрыть этот разрыв, покажу на примере Dzengi.
-
Принцип взвешенности в принятии решений. Важно не торопиться. Лучше потратить время и разобраться в инструментах и рынках, чем сходу потерять крупную сумму и разочароваться в теме инвестирования и трейдинга. Рынки никуда не денутся, в отличие от поспешно инвестированных денег.
-
Важен тон, которым платформы коммуницируют с клиентами. К сожалению, в финансах и криптоиндустрии широко распространен язык срочности, спешности и обещаний легкого заработка. Если платформа обещает легкий доход, она формирует ожидания, которые рынок вовсе не обязан подтверждать. Мы сознательно говорим с клиентами иначе. Сдержанно, взвешенно, открыто и с честным рассказом о рисках. По нашему опыту, тон влияет на поведение клиентов не меньше, чем обучающие материалы.
-
Демо-режим. На Dzengi доступна возможность изучать инструменты и рынки, не рискуя реальными средствами. Регистрация бесплатная (верификация обязательна, этого требует закон), обязательного депозита нет. В демо-режиме можно изучать платформу и ее инструменты сколько угодно, ограничений по времени у нас нет. И мы не торопим.
Представим клиента Dzengi, который целый год изучал рынки, следил за котировками, оценивал риски и в результате не совершил ни одной сделки, потому что каждый раз решал не рисковать. Для бизнеса это не самый выгодный клиент. А с точки зрения разумного обращения с деньгами, возможно, идеальный. Кого из этих двух клиентов предпочла бы Dzengi?
Решение не заходить в сделку тоже решение, и оно ничем не хуже решения зайти. Мы позиционируем себя платформой для взвешенных решений, а не для частых. Если человек год изучал рынки и не нашел ничего, что считает для себя подходящим, значит, он сделал ровно то, ради чего мы даем бесплатные обучающие материалы и демо-режим. Принял взвешенное и осознанное решение.
Такой клиент для нас не проблема. Модель, в которой нужно вытолкнуть человека в сделку побыстрее, работает один раз. Человек теряет деньги и уходит, часто с чувством, что его обманули. Нам выгодно, чтобы клиент оставался на платформе долго, а это возможно, только если его решения были его собственными. Так что выбирать между этими двумя клиентами нам не приходится.
Финансовые платформы учат людей читать графики, выбирать активы, строить стратегии, управлять рисками. А не пора ли добавить в эту программу еще один, пожалуй, самый сложный навык – умение отказаться от потенциальной прибыли? Можно ли вообще научить человека вовремя сказать себе: “Нет, в эту сделку я не пойду”?
Мы считаем, что учить надо не смелости говорить “нет”, а привычке просчитывать и определять условия сделки заранее.
Если человек заранее решил, при каких условиях входит в сделку, а при каких нет, в момент выбора он не импровизирует. Он сверяется со своей стратегией и действует по плану.
Отказ от поспешного решения дается тяжелее, если всё вокруг подталкивает к действию. Таймеры, агрессивные оповещения о резких движениях цены,
поздравления после сделки и т. п. Мы сознательно от этого отказались. Мы считаем, что платформа не должна повышать эмоциональный градус при принятии финансовых решений, когда человек и так волнуется.
И самое важное. Несостоявшаяся сделка не потеря. В финансовой отрасли традиционно принято говорить о недополученной прибыли как о потере. Это не совсем корректно. Не рискнув, вы ничего не теряете.
Сегодня на одной цифровой платформе уже могут соседствовать криптовалюты, акции, индексы, сырьевые товары и валюты. Если этот процесс продолжится, где через 10 лет пройдет граница между криптобиржей, фондовой биржей и банком? Или само это деление станет анахронизмом?
Прогнозы на 10 лет в такой инновационной и непредсказуемой сфере, как цифровые финансы и криптовалюты, давать бессмысленно. Но основные направления развития индустрии уже видны, и о них можно говорить.
Мы полагаем, что деление по типу актива действительно станет менее осмысленным. А вот деление по функциям и по регулированию вряд ли исчезнет. Хранение чужих средств, кредитование, расчеты и торговля это разные виды деятельности, у каждого свои требования и своя ответственность. Объединить их можно только через законодательство, технология тут ничего не решает.
Возьмем белорусские реалии. На одном экране легальных белорусских инвестиционных платформ уже соседствуют криптовалюты, токенизированные акции, индексы и сырьевые товары.
Со стороны банковской индустрии мы также наблюдаем движение навстречу. В Беларуси это, например, институт криптобанков, внедренный Указом от 16.01.2026 №19.
Современный цифровой мир построен на скорости. Быстрее увидеть, быстрее купить, быстрее отреагировать… Но деньги часто требуют именно выдержки. Не окажется ли главным финансовым преимуществом человека будущего способность ничего не делать в тот момент, когда всё вокруг убеждает его немедленно нажать кнопку?
“Ничего не делать” не очень точно описывает то, о чем вы спрашиваете. Речь о паузе между новостью и действием. В эту паузу человек проверяет данные, считает и сверяется со своим планом. Это и есть главная работа.
Выдержка зависит не только от характера. Во многом ее задает среда, в которой человек решает. Под давлением, под таймером, с кричащими уведомлениями на экране спешить будет почти любой, какой бы у него ни был темперамент. Тот же человек на платформе, где делают упор на взвешенные и обдуманные решения, поведет себя иначе.
Криптоотрасль долго шла в обратную сторону и старалась сократить время, которое человек отводит на принятие финансового решения, потому что эта пауза мешает конверсии. Мы двигаемся в другом направлении и понимаем цену этого выбора. Коммуникация без давления хуже работает на немедленную конверсию. Мы оптимизируем не первую сделку, а срок жизни клиента, и в этой логике размен выгоден.
Мы привыкли обсуждать криптоиндустрию с позиции частного инвестора. Какие возможности цифровая финансовая инфраструктура способна открыть обычному бизнесу? Что белорусские компании через несколько лет будут делать с ее помощью совершенно буднично, хотя сегодня большинству руководителей сама эта идея покажется экзотической?
Главное препятствие здесь, как ни странно, не технологическое, а регуляторное. Или, если хотите, бухгалтерское. Наша работа с бизнесом во многом состоит из консультаций и пояснений. Руководителям бизнеса нужно будет знать ответы, когда главный бухгалтер придет к ним с вопросами, на каком счете учитывать токены и что будет с упрощенной системой налогообложения.
Сегодня белорусские компании используют криптоплатформы в основном для трех задач. Это инвестирование свободных средств, хеджирование ценовых и валютных колебаний и операции с токенами, полученными при майнинге. Всё это законно. Декретом № 8 для юридических лиц предусмотрена возможность совершать операции с токенами через резидентов Парка высоких технологий.
Через несколько лет обыденными могут стать расчеты в токенах. Правовая рамка для этого уже есть. С 18 июля 2026 года предусмотрена возможность расчетов токенами по внешнеэкономическим договорам с нерезидентами через криптобанки. Для компании, работающей с зарубежными контрагентами, это потенциально другой порядок скорости и другая логистика платежей.
Представим 2036 год. Что из нашего сегодняшнего финансового быта покажется человеку того времени наиболее странным: наличные деньги, банковская карточка, поход в отделение банка, покупка акций через традиционного брокера. А, может, само наше деление денег и активов на “обычные” и “цифровые”?
Оговорюсь сразу. Прогнозы по криптоиндустрии десятилетней давности сегодня выглядят фантазиями. Мы бы предпочли ответить на ваш вопрос не как прогнозисты-теоретики, а как практики с 8-летним опытом работы на белорусском рынке.
Финансовая инфраструктура очень инертна. В 2016-м уверенно хоронили наличные и банковские отделения, а они живы, крупнейшие банки до сих пор активно используют бумажные чеки, а в ряде стран факс остается юридически значимым каналом связи.
Наличные оказались устойчивее, чем принято считать. От наличного денежного оборота не отказались даже те государства, которым 10 лет назад прочили неизбежное и скорое исчезновение кэша. Наличные сохраняются в том числе потому, что для части людей важна приватность бытовых расчетов. Это устойчивый запрос, и он не исчезает с появлением цифровых инструментов.
Последняя ваша догадка кажется точнее всех. Деление активов на “обычные” и “цифровые” временное, оно отражает момент перехода. Слово “цифровой” в названии сегодня значит “требующий пояснения”. Когда объяснять станет не нужно, прилагательное отпадет, как отпало “мобильный” в словосочетании “мобильный телефон”.
Может исчезнуть такое понятие, как график работы финансовых рынков, и вообще понятие временных задержек при финансовых транзакциях. Все эти “перевод идет 1-3 рабочих дня”, “рынок не работает в выходные”, “платеж ушел, но пока не пришел” при токенизации и ИИ-агентах будут казаться странными.
А вот механика финансовых решений, по-моему, не изменится вовсе. Через 10 лет человеку всё так же придется выбирать между тем, действовать ли прямо сейчас или взять паузу и разобраться. Инструменты, рынки, интерфейсы платформы могут стать другими, а развилка выбора останется ровно там же, где была всегда.
Автор: Смартпресс
*На правах рекламы