
Две компании отгрузили товар в один день – и обе работают с отсрочкой платежа. Кажется, что условия идентичны, но всего через несколько недель их положение может оказаться разным. Одна все еще будет ждать деньги за уже выполненную поставку. Другая закупит сырье, рассчитается с поставщиками и подготовит следующую партию товара. При чем здесь факторинг, обсудили с исполнительным директором БСБ Банка Владимиром Фёдоровым.
 Исполнительный директор БСБ Банка Владимир Фёдоров
Деньги есть, но только в “дебиторке”
Отсрочка платежа давно стала привычной практикой – условия поставки и покупки товара в современной торговле диктует покупатель. После отгрузки товара у поставщика появляется дебиторская задолженность. Для бухгалтерской отчетности это актив, но в повседневной работе такие деньги пока не помогают. Ими нельзя заплатить, например, за сырье или логистику. И иногда вопрос не только в том, когда компания получит деньги, а в том, что за это время успеет сделать ее конкурент.
– Руководители говорят: нам должны большие суммы денег – если бы эти средства были у нас на счету, то мы бы чувствовали себя королями, не тратили деньги на проценты банкам по кредитам в том числе. Но в реальности деньги есть только на бумаге. Дебиторская задолженность большая, но денег нет на счете. Поставщик ждет расчета и не всегда понимает, в каком состоянии его покупатель, есть ли у того проблемы со счетами, – объясняет Владимир Фёдоров.
На выручку приходит такой финансовый торговый инструмент, как факторинг. Работает все просто: поставщик отгружает товар с отсрочкой, однако получает деньги практически сразу – от банка-фактора. А покупатель, в свою очередь, после окончания срока отсрочки рассчитывается – но уже с банком. Речь идет не о проблемном долге, а о подтвержденной выручке, срок оплаты которой еще не наступил.
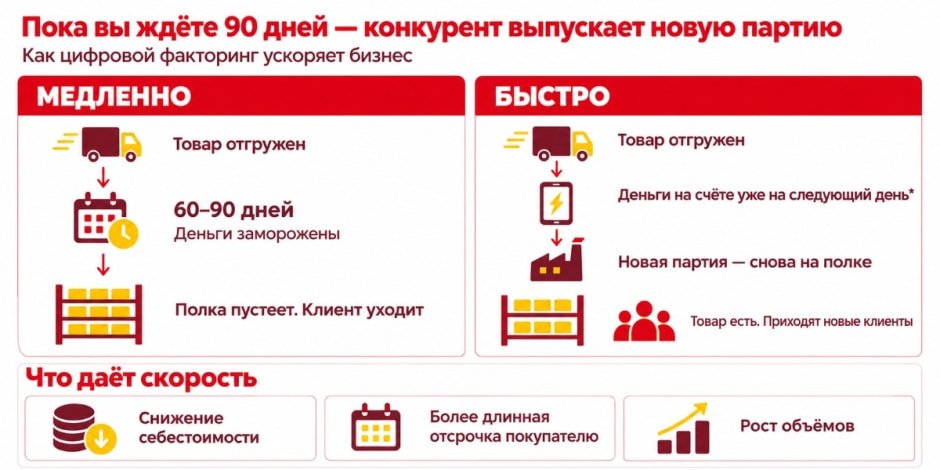
– Изначально мы заключаем генеральный договор с компанией для долговременного сотрудничества. И в его рамках определяются лимиты факторинга. Поставщик может использовать факторинг, если ему нужны деньги сразу. Если нет – никто от него не требует применять этот инструмент к каждой поставке в моменте. Возможности создают преимущества в бизнесе. Но когда деньги понадобятся, ему достаточно обратиться в банк, и уже в течение дня в кратчайшие сроки сумма дебиторской задолженности появится на его счету, – говорит Владимир Фёдоров.
В результате для одной компании отгрузка товара покупателю становится началом двух- или трехмесячного ожидания денег, в зависимости от условий контракта, а для другой – началом следующего оборота. Некоторые компании увеличивают свои продажи в 8-10 раз благодаря использованию факторинга в своем бизнесе.
“Живые” деньги помогут сделать товаров дешевле
Средства, оперативно поступившие на счет благодаря банку-фактору, можно сразу направить на закупку сырья и рассчитаться с поставщиками без отсрочки. Иногда это позволяет получить более выгодную цену.
– За “живые” деньги, то есть без отсрочки, часто можно получить лучшую закупочную цену. Один наш клиент приводил простой расчет: за оплату сразу можно получить до 10% скидки, а стоимость факторинга – около 2%. Чистый выигрыш – 8%. Цифры у каждой компании свои, но логика именно такая: если грамотно направить освободившиеся деньги на закупку, можно повысить эффективность бизнеса, – рассуждает исполнительный директор БСБ Банка. Фактически факторинг дает живые деньги и имеет свои конкурентные преимущества для обоих партнеров. Выгоды для организации на лицо есть при использовании факторинга.
Стоит отметить, что такая математика не подходит автоматически для любой сделки: нужно учитывать размер скидки, стоимость факторинга и маржу. Но два конкурента могут работать с одним и тем же поставщиком, а закупать сырье по разной цене просто потому, что у одного есть возможность рассчитаться сразу, а у другого деньги еще находятся в “дебиторке”.
Когда условия выбирает клиент
Факторинг позволяет даже увеличить сроки отсрочки платежа (поставщик все равно получит деньги практически сразу). И это важно, так как отсрочка сама по себе стала частью конкурентной борьбы. Особенно когда речь идет о крупных торговых сетях.
Если поставщик и так ждет деньги несколько месяцев, предложить покупателю еще более длинную отсрочку бывает непросто. Факторинг позволяет быстрее вернуть средства в оборот и получить больше пространства для переговоров.
– Можно прийти к покупателю и предложить дать отсрочку по платежам не на три, а на шесть-девять месяцев. И при этом сохранить текущую цену. Если вы боретесь с конкурентами за место на полках в крупных торговых сетях, это предложение будет серьезным аргументом, – объясняет собеседник.
Шесть-девять месяцев отсрочки оплаты для непродовольственных товаров – это не типовой срок, но иногда встречался в практике при применении факторинга. Суть в другом: возможность быстрее вернуть деньги в оборот может помочь поставщику предложить покупателю более удобные условия.
Производитель мороженого не может ждать деньги 2-3 месяца
Особенно заметна проблема отсрочек и “зависших” в обороте денег в сезонном бизнесе. Сырье нужно покупать сейчас, производство загружать сейчас, а деньги за предыдущую поставку могут прийти тогда, когда сезон уже заканчивается.
– Мы работали с производителем мороженого. В летний сезон ему постоянно нужны были “живые” деньги, чтобы быстро выкупать у сельхозпроизводителей молоко: за сырье надо рассчитываться сразу. В этом случае надо иметь или большой объем собственных средств или “включать” факторинг, – вспоминает Владимир Фёдоров.
Компания может иметь спрос и заказы, но не успевать увеличить производство из-за того, что деньги за предыдущие поставки еще не вернулись. А сезон не ждет. Если производитель не может вовремя закупить сырье, дополнительный спрос и заказы могут достаться конкуренту. Лучше воспользоваться открытым факторингом без регресса, чем брать кредит, влазить в зависимость от банка по кредиту, отмечает Владимир Фёдоров. По его словам, кредит лучше брать под модернизацию мощностей и наращивания объемов производства.
Когда заказ больше, чем возможности компании
Иногда для бизнеса проблемой становится не отсутствие клиентов, а наоборот – слишком большой заказ. Например, компания получает контракт, который может вывести ее на новый уровень. Но деньги за первую поставку покупатель перечислит только через несколько месяцев, а сырье для следующей партии нужно покупать уже сейчас.
 Владимир Фёдоров – эксперт по факторингу с 30-летним стажем
– В таких случаях иногда берут кредит. Но кредит на оборотные средства увеличивает долговую нагрузку, нередко требует залога и дается под жесткие условия. Альтернативный вариант – поставка товара заказчику частями. Даже если покупателю предоставлена отсрочка платежа, факторинг позволяет оперативно получить деньги и продолжить производство, не дожидаясь оплаты каждой предыдущей поставки, – приводит пример Фёдоров.
Для небольшой компании это может быть вопросом роста. Заказ уже получен, но его еще нужно суметь выполнить. Если свободных денег не хватает, следующий этап может оказаться под угрозой, а покупатель в итоге обратится к другому поставщику.
Как факторинг помогает с валютными рисками?
Когда компания работает с импортом или экспортом, курсовые колебания могут съесть всю маржу. Особенно это ощутимо, если между отгрузкой и оплатой проходит 60-90 дней. За это время курс может измениться так, что сделка из прибыльной превратится в убыточную.
Факторинг эту ситуацию заметно смягчает. Компания получает деньги от банка почти сразу после отгрузки – в той валюте, в которой заключен договор. Дальше она может сразу конвертировать средства и рассчитаться со своими поставщиками. Не нужно держать открытую валютную позицию и ждать, пока покупатель заплатит.
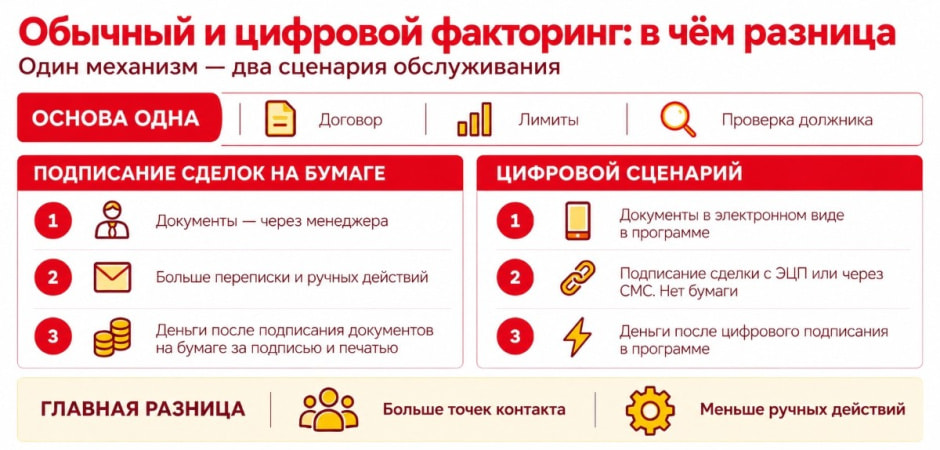
Быстрые деньги не должны ждать документов
Но сама идея быстро получить деньги теряет смысл, если на каждую операцию нужно собирать бумаги, ехать в банк и ждать подписей.
После заключения генерального договора цифровой факторинг БСБ Банка позволяет большую часть операций проводить удаленно. Документы готовятся в системе, а руководитель может открыть их на телефоне, проверить и подписать. Если по правилам компании нужны несколько подписей, это также можно настроить.
Не обязательно возвращаться в офис или ехать в банк ради одной операции. Для бизнеса, где значение иногда имеют даже часы, цифровой формат убирает часть лишних пауз между поставкой и получением денег. Все делается в программе банка.
БСБ Банк предлагает различные виды факторинга (открытый с регрессом и без регресса, двухсторонний, трехсторонний, импортный факторинг, двухфакторный экспортный и импортный факторинг, реверсивный, скрытый) под любые задачи с отсрочкой платежа до 200 дней и больше по договоренности сторон. Изучить условия, а также заказать консультацию специалиста можно на сайте банка или по телефону +375-17-306-49-29.
Автор: Сергей Лобко, фото: Елена Таборко
*Партнерский материал
*Использование и цитирование данной статьи допускается в объеме, не превышающем 20% при наличии гиперссылки. Более 20% – только с разрешения редакции.