У 25-летнего белоруса всегда есть дела поважнее планирования пенсии. Например, найти квартиру, за которую не придется отдавать половину зарплаты. Купить билеты на концерт, пока они не подорожали. Записаться на курсы IT. А еще – понять, кем вообще хочется быть. Тем не менее, среди 97,5 тыс. участников программы страхования дополнительной накопительной пенсии с участием государства (ДНПС) от Государственного предприятия “Стравита” есть и зумеры. Разбираемся, что их туда привело и в чем они находят выгоду.
 Зумеры уже думают о пенсии
Зумер с подработкой и планом на пенсию
Зумерами обычно называют людей, родившихся в период с 1997 по 2012 год. Это вполне взрослое поколение: старшим уже под 30 лет. Они работают, снимают жилье, заводят семьи, меняют профессии и считают, сколько останется на карте после оплаты аренды.
Говорят, “типичный” зумер не способен строить планы дальше следующего уикенда. Не нравится работа – можно поискать другую, не нравится город – почему бы не переехать, хочется в отпуск – покупаем билеты. Представители старших поколений называют это легкомыслием. А молодежь – нежеланием тратить жизнь на то, что не приносит удовольствия.
 Зумеры – поколение, которое не хочет тратить жизнь на что-то неинтересное
На практике зумеры начинают рано работать (подработки у студентов – обычное дело, посмотрите на точки фастфуда), стремятся к финансовой самостоятельности и прекрасно умеют копить деньги.
Их финансовые цели, как правило, достаточно конкретны: купить новый ноутбук, съехать от родителей, накопить на автомобиль или поездку на море. Пенсия на фоне таких задач должна выглядеть как инструкция к бытовой технике: вроде бы когда-нибудь пригодится, но сейчас совершенно не до нее. И, тем не менее, уже тысячи зумеров копят и на дополнительную пенсию. И иногда начинают делать это раньше, чем их родители.
Знаете, почему? Это поколение действует рационально и мыслит “проектами”. “Заработать на автомобиль” – это проект. “Быть крутым пенсионером, путешествовать и наслаждаться жизнью” – еще один классный проект, в который можно и нужно инвестировать. А вот стандартная идея старших поколений копить деньги “на всякий случай” привлекательной не выглядит: слишком размытая и непонятная цель.
 У зумеров есть время накопить на дополнительную пенсию
А еще у зумеров есть огромное преимущество: время. Поэтому копить можно небольшими суммами. И через несколько десятков лет дополнительная пенсия позволит продолжать пить капучино в кофейнях, наслаждаться жизнью и летом выбираться на море.
Каждый пятый участник ДНПС – младше 37 лет
Программа дополнительного накопительного пенсионного страхования с господдержкой (ДНПС) работает в Беларуси с октября 2022 года. В ее рамках из каждой зарплаты ее участников вычитается определенный процент (от 1 до 10%, на выбор гражданина), а государство (в лице работодателя) удваивает его или же добавляет 3% – в зависимости от выбранных условий. Средства аккумулируются на отдельном счете. По достижении участником пенсионного возраста, ему из этих средств выплачивается дополнительная пенсия – на протяжении 5 или 10 лет ежемесячно.
 Пенсия копится автоматически – можно не отвлекаться от того, что приносит удовольствие
В этом механизме есть удобная для многих вещь: деньги перечисляются через работодателя. Это комфортный формат для молодежи, которая привыкла решать вопросы через приложения и автоплатежи, не держа в памяти обязательства по переводу денег. И откладывать небольшую сумму “на потом” для них часто оказывается естественнее, чем для тех, кто вырос в другой финансовой реальности.
Начать можно с небольшого процента. Если через год доход изменится, тариф разрешается пересмотреть – один раз за страховой год. Это не значит, что можно в любой момент забрать накопленное на отпуск или спонтанную покупку: программа рассчитана на долгий срок, а условия выплат стоит изучить заранее.
 Когда деньги работают на тебя
Деньги инвестируются. Доходность равна ставке рефинансирования Национального банка, возможен также страховой бонус. Поэтому заранее обещать конкретную сумму будущей пенсии нельзя: итоговая сумма зависит от многих факторов: выбранного тарифа – процента отчислений страховых взносов по программе, ставки рефинансирования Национального банка Республики Беларусь, количества лет накопления, от уровня зарплаты.
По данным “Стравиты”, на 26 октября 2026 года в программе участвуют более 97,5 тыс. человек. Дополнительную пенсию уже получают 760 участников, а максимальная выплата в октябре составила 888 руб. Самый популярный вариант – тариф “3+3”: его выбрали 63% участников. Женщины составляют около 71% участников, мужчины – 29%. Около 20% участников программы младше 37 лет. Зумеров (до 30 лет) - более 4,9 тыс (5% от общего числа участников программы).
Какой может быть дополнительная пенсия у современного зумера?
А теперь самое интересное: сколько можно накопить? Вспоминаем уроки математики и считаем.
Представим, что у условного 28-летнего Дмитрия зарплата 2000 руб. Не “зарплата мечты”, но вполне реальная сумма.
 Даже в 28 можно рассчитать размер своей будущей пенсии
При тарифе “3+3” с зарплаты Дмитрия будет отчисляться на накопление дополнительной пенсии 60 руб. в месяц. Государство удваивает эту сумму – итого на счет ложится 120 рублей в месяц (1440 руб. за год). Доходность на данный момент – 9,25% (равна ставке рефинансирования Нацбанка). Также предусмотрены страховые бонусы. Не забываем и про то, что на каждый страховой взнос участника программы предоставляется льгота по подоходному налогу в размере 13%. То есть, только на этом Дмитрий сэкономит 94 руб. за год.
В итоге Дмитрий, который станет пенсионером только через 35 лет, за эти годы отправит на счет дополнительной пенсии 25 200 руб. Не так уж и много для такого срока, тем более, что экономия на подоходном налоге составит 3276 руб.
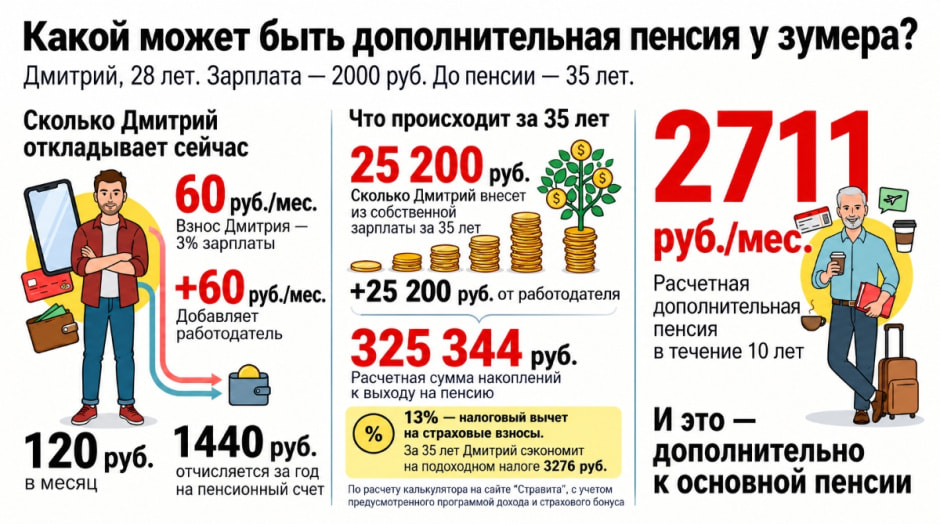
Подсчеты на калькуляторе на сайте “Стравиты” дают такой результат: общая сумма накоплений к выходу на пенсию у Дмитрия составит 325 344 руб. И в течение 10 лет он будет получать ежемесячную дополнительную пенсию в размере 2711 руб. – это даже больше, чем он зарабатывает сейчас. А ведь будет еще и основная пенсия!
В этом и есть смысл раннего старта. Если Дмитрий сегодня решит подождать и вернется к теме лет через 15, то для того, чтобы накопить на такую же привлекательную пенсию, ему придется в течение 20 лет отчислять по 10% от зарплаты в 4000 руб. То есть по 400 рублей в месяц. Если, конечно, у него будет такая зарплата.
“А если через год я захочу уехать в другой город?”
Для зумеров это не праздный вопрос. Сегодня работаешь в одной компании, завтра получаешь предложение интереснее, послезавтра решаешь попробовать пожить в другом городе. Пенсионная программа на первый взгляд кажется чем-то, что привязывает к одному месту и одному работодателю.
 Договор о дополнительной пенсии не привязывает к одной работе на всю жизнь
Договор заключает сам работник. При смене работы просто нужно сообщить об этом “Стравите” и передать необходимые документы в бухгалтерию нового работодателя. Привязки к рабочему месту нет: главное – не забыть рассказать про “копилку”.
Для участия необходимы обязательные отчисления в ФСЗН. Накопления выплачиваются в течение пяти или десяти лет. Они наследуются, а дополнительная пенсия не уменьшает обычную трудовую.
Главное сомнение, которое обычно возникает у тех, кто только присматривается: а деньги вообще вернутся? Как отметили в “Стравите”, накопления размещаются по правилам, которые действуют для страховых организаций, а сами выплаты гарантированы государством. Доходность привязана к ставке рефинансирования и продолжает начисляться даже в период выплат.
И все же мысль о будущем не обязана перечеркивать планы на ближайшие годы. В 25 лет хочется ездить, учиться, пробовать новое, иногда увольняться с работы, которая достала, и не объяснять каждому встречному, почему ты не выбрал стабильность до конца жизни. Но все это вполне совместимо с привычкой откладывать небольшую сумму. Может быть, в 63 года захочется путешествовать не раз в пять лет, а каждый год. Может быть, появится хобби, на которое раньше не хватало времени. Или захочется помочь детям и внукам. Или купить мотоцикл и гонять по дорогам Беларуси.
Автор: Сергей Лобко, изображения сгенерированы ИИ
*Партнерский материал
*Использование и цитирование данной статьи допускается в объеме, не превышающем 20% при наличии гиперссылки. Более 20% – только с разрешения редакции.