Копите на отдых, откладываете на крупную покупку или просто хотите приумножить сбережения? Вместе с БНБ-Банком разберемся, как выбрать подходящий способ накопления и на что обратить внимание, прежде чем вкладывать деньги.
Сначала определитесь с планами
Для отпуска через несколько месяцев, будущего ремонта и запаса на непредвиденные расходы нужны разные решения. Поэтому сначала ответьте на три вопроса:
-
Когда понадобятся деньги?
-
В какой валюте вы будете их тратить?
-
Готовы ли рисковать частью накоплений ради возможного дохода?
 Прежде чем выбирать инструмент накопления, нужно четко определить сроки и цели
Если есть подозрения, что средства могут понадобиться внезапно и срочно (например, холодильник уже “барахлит” и может “накрыться” в любую минуту), оставьте подходящую сумму в запасе. Пусть она всегда будет под рукой без необходимости тратить время на то, чтобы вернуть деньги, которые во что-то вложены.
Евро, доллары, рубли: в чем хранить накопления?
Многие по привычке переводят свободные финансы в иностранную валюту. Однако сама покупка долларов или евро не гарантирует заработка: курс может как вырасти, так и снизиться. Кроме того, банк покупает и продает валюту по разным курсам, и эту разницу тоже нужно учитывать.
Полезный ориентир – валюта будущих расходов. Если вы собираете на обучение за рубежом, поездку или переезд, накопления в валюте предстоящего платежа помогут меньше зависеть от изменений курса перед оплатой.
Если расходы планируются в белорусских рублях, имеет смысл часть денег сохранять в них. Тогда не придется продавать валюту именно в тот момент, когда понадобятся средства, независимо от того, выгоден ли текущий курс.
 Выбирайте валюту накоплений с учетом того, в какой валюте предстоят траты
Чтобы деньги работали на вас и приносили доход, просто откладывать недостаточно. В этом случае имеет смысл их во что-то вложить. Но во что?
Акции и облигации: оцениваем доходность вместе с рисками
Ценные бумаги могут приносить доход, однако результат зависит от выбранных инструментов и ситуации на рынке.
Покупая акции, вы приобретаете долю в компании. Заработать можно на росте их стоимости и дивидендах, если компания решит их выплатить. При этом цена акций может снизиться, а дивидендов может не быть. Поэтому деньги, которые понадобятся к определенной дате в ближайшее время, в акции вкладывать рискованно.
Облигации устроены иначе: вы одалживаете деньги компании или государству на условиях конкретного выпуска. Порядок выплат известен заранее, но их получение зависит от способности заемщика выполнить обязательства. Если у него возникнут финансовые проблемы, возможны задержки и потери. А при продаже облигации до погашения ее цена может оказаться ниже той, по которой вы ее купили.
 Покупка акций не гарантирует доход, а выплаты по облигациям пройдут гладко, только если у заемщика не возникнет финансовых проблем
Перед покупкой стоит разобраться:
-
кто выпускает бумаги (государство, компания с хорошей репутацией, начинающий бренд);
-
откуда берутся деньги на выплаты (с доходов компании или за счет новых займов);
-
какие комиссии придется заплатить;
-
как можно продать актив.
Для зарубежных инвестиций дополнительно проверьте условия работы брокера и ограничения на операции и переводы.
Криптовалюту тоже не стоит воспринимать как вложение в сбережения на ближайшие расходы: ее стоимость может резко меняться, а доход не гарантирован.
Не складывать всё в одну корзину, но и не покупать всё подряд
Распределение накоплений между разными инструментами помогает снизить зависимость от одного актива или валюты. Это называется диверсификацией. При этом универсальной пропорции, которая подходит всем, нет: распределение денег зависит от ваших целей, сроков и отношения к риску.
 Лучше всего распределять сбережения между разными способами накопления. Фото Елены Таборко
Например, резерв на непредвиденные расходы можно держать в быстром доступе, деньги на поездку – в валюте предстоящих платежей, а часть накоплений на более отдаленную покупку разместить на вкладе с подходящим сроком. Инвестиции могут дополнять этот план, когда вы понимаете, как они работают и какие потери готовы принять.
Что учитывать при выборе вклада
Вклад позволяет получать проценты на размещенные деньги по условиям договора. Но выбирать его только по размеру ставки не стоит. Важны и срок, и возможность пополнения, и порядок возврата средств.
При этом даже высокая ставка не означает, что доход обязательно перекроет инфляцию или изменение курса валют. Сумма на счете и ее покупательная способность – разные вещи: на последнюю влияет рост цен.
 При выборе вклада нужно учитывать не только процентную ставку, но и то, когда понадобятся деньги. Фото pixabay.com
Отзывный или безотзывный
Отзывный вклад предусматривает возможность вернуть деньги до окончания срока. Однако это не означает, что все начисленные проценты сохранятся: при досрочном закрытии их могут пересчитать по сниженной ставке. Порядок пересчета нужно смотреть в договоре.
Безотзывный вклад предполагает размещение денег на весь оговоренный срок. Рассчитывать на досрочный возврат как на доступную по умолчанию возможность нельзя. Такой вариант стоит выбирать для суммы, которая не понадобится на повседневные и непредвиденные расходы.
Фиксированная или плавающая ставка
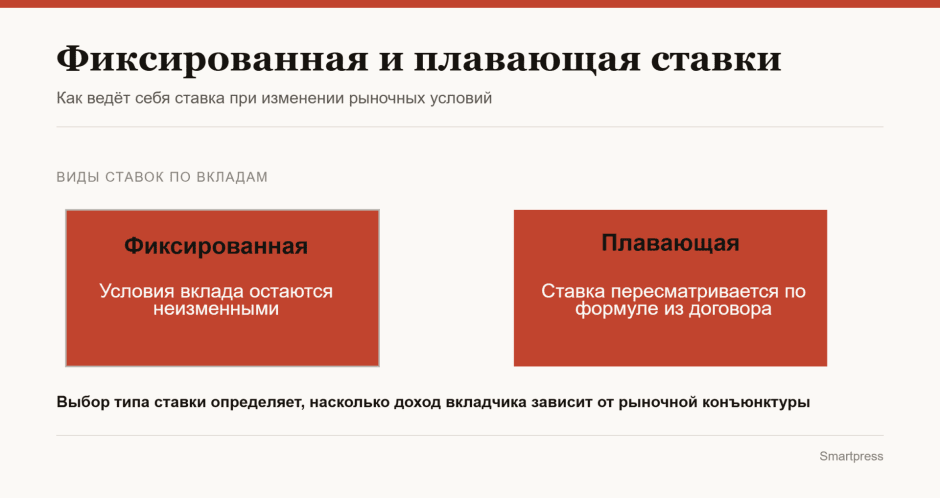
Фиксированная ставка сохраняется в течение срока, установленного договором. Она делает расчет дохода более предсказуемым: изменение рыночных ставок само по себе не меняет условия уже открытого вклада.
Плавающая ставка зависит от показателя, указанного в договоре, и может меняться вместе с ним. Поэтому при выборе такого вклада нужно проверить, к чему привязана ставка, как часто ее пересматривают и по какой формуле рассчитывают.
Капитализация или выплата процентов на счет
Если проценты перечисляются на отдельный счет или карту, ими можно пользоваться по мере выплаты. Ее периодичность зависит от условий вклада.
При капитализации проценты добавляются к сумме вклада и затем тоже начинают приносить доход. Такой вариант удобен, если вы хотите накапливать деньги и не планируете тратить начисленные проценты в течение срока.
Такса ТОП: фиксируем ставку на 13 месяцев
Если вы планируете накопления в белорусских рублях и готовы оставить деньги на весь срок, в БНБ-Банке есть Такса ТОП – безотзывный онлайн-вклад с фиксированной ставкой 12,6% годовых на 13 месяцев.
Ставка не изменится до окончания срока вклада. А благодаря ежемесячной капитализации доход будут приносить и внесенные деньги, и уже начисленные проценты.
Условия Таксы ТОП:
-
Валюта – BYN.
-
Сумма – от 100 до 5 000 BYN.
-
Срок – 13 месяцев.
-
Ставка – 12,6% годовых, фиксированная.
-
Пополнение – в первые 6 месяцев.
-
Проценты– ежемесячно прибавляются к сумме вклада.
Каждый клиент может открыть один вклад Такса ТОП. Досрочное снятие части вклада и досрочное расторжение по условиям продукта не допускаются. Поэтому перед открытием убедитесь, что выбранную сумму сможете оставить на все 13 месяцев.
Начинать можно с небольшой суммы
Чтобы открыть Таксу ТОП, не нужно сначала собирать крупные накопления: достаточно 100 BYN. В первые 6 месяцев можно пополнять вклад, например, откладывая комфортную часть зарплаты.
При расчете будущего дохода учитывайте даты и суммы пополнений: каждый дополнительный взнос будет приносить проценты только со времени его размещения. Также уточните, как применяется налогообложение к первоначальной сумме и дополнительным взносам.
 Начать копить с Таксой ТОП можно со 100 рублей. Фото pixaby.com
Открыть вклад можно в приложении Искра:
-
Перейдите в “Продукты” → “Вклады” → “Открыть новый вклад”.
-
Выберите Таксу ТОП.
-
Укажите сумму, ознакомьтесь с условиями и следуйте подсказкам приложения.
Выберите цель, определите комфортную сумму – и сделайте первый шаг к своим планам!
Автор: Елена Парукова
*Партнерский материал