Занять денег “до получки” (и не только до нее) сегодня проще, чем их потратить. И не надо просить взаймы у соседей или родственников – можно воспользоваться сервисом онлайн-заимствования “Капуста”, который за три года прошел путь от стартапа до резидента Парка высоких технологий с 33,5 тыс. клиентов и месячным оборотом в 10,3 млн рублей. Разбираемся, как устроена эта модель, что проверяют перед выдачей займа и почему деньги иногда нужны не только тем, кому не хватает до зарплаты.
 Сервис “Капуста” работает уже 3,5 года
Деньги дает не компания, а другой человек
Техника (или автомобиль) ломается без предупреждения, а предпринимателю иногда нужно рассчитаться с поставщиком раньше, чем поступят деньги от покупателей. В таких ситуациях важна не только сумма, но и скорость, с которой ее можно получить.
Один из вариантов – P2P-заимствование (сокращение от peer-to-peer, то есть взаимодействие напрямую между участниками). В отличие от привычного кредита, деньги здесь предоставляет не банк и не микрофинансовая организация, а другой человек. В случае с “Капустой” физические лица заключают договор займа друг с другом дистанционно. Один человек предоставляет средства и получает доход в виде процентов, другой – получает деньги на карту и обязуется вернуть их на оговоренных условиях.
Сервис не становится стороной договора и не аккумулирует средства клиентов. Он организует процесс: идентифицирует участников, оценивает заемщика, размещает предложения и обеспечивает оформление сделки. Все расчеты проходят через партнерский банк – ОАО “Паритетбанк”. Система защиты информации сервиса аттестована в соответствии с Приказом ОАЦ № 66 по классам 3-ин и 3-юл. Данные хранятся на территории Беларуси.
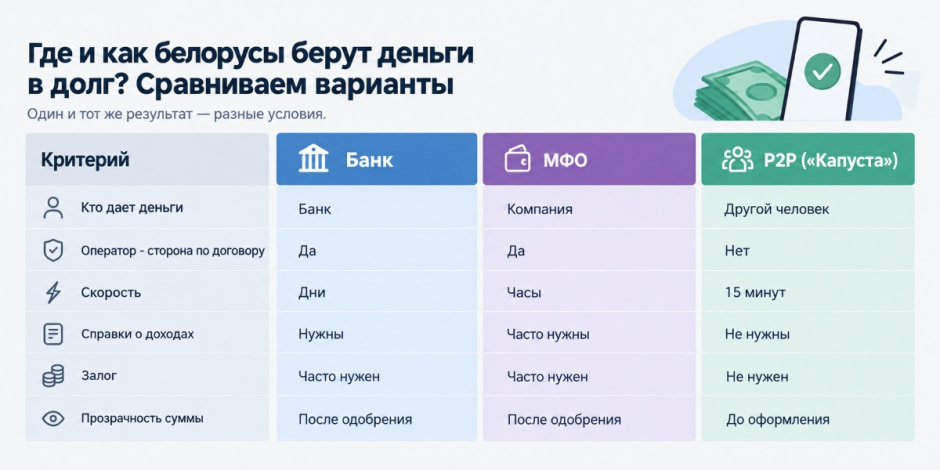 Сравнительная таблица источников для “одалживания” денег
Зачем понадобилась отдельная модель
У сервиса была не только техническая, но и содержательная цель. По словам основателя “Капусты” Романа Овчарова, платформа решала сразу две задачи.
– Мы хотели убить двух зайцев: вывести из тени простые займы между людьми и дать белорусам понятный финансовый инструмент, которым можно пользоваться, не выходя из дома, – говорит Овчаров.
До появления таких сервисов люди часто занимали у частных кредиторов или знакомых “под честное слово”. Сделки почти никогда не оформлялись юридически – обе стороны оставались без защиты. Онлайн-заимствование переводит эти отношения в легальное поле: с договором, идентификацией сторон и понятным механизмом взыскания.
Вторая задача – новый инструмент. Раньше у белорусов был, по сути, выбор между банковским кредитом и микрозаймом в МФО. P2P стал третьей опцией: заемщик получает деньги быстро, без справок и залогов, а займодавец может вложить свободные средства под процент, понимая риски.
– Мы не пытались конкурировать с банками. Мы хотели, чтобы у людей был выбор – и чтобы этот выбор был легальным, понятным и удобным, – подчеркивает основатель сервиса.
Как получить деньги: четыре шага
Процесс – от регистрации до поступления денег на карту – полностью проходит онлайн. Но у первого обращения есть важная особенность: сервису нужно установить личность человека и присвоить ему рейтинг.
Зарегистрироваться и подтвердить личность через Межбанковскую систему идентификации (МСИ), в том числе с биометрией. Нужно дать согласие на проверку кредитной истории и подтвердить карту.
Дождаться рейтинговой оценки. Обычно она готова в течение двух часов.
Выбрать предложение займодавца. Сравнить сумму, срок и условия.
Подписать договор онлайн и получить деньги. Подпись ставится в “Личном кабинете” с помощью АСП (аналог собственноручной подписи). После оформления средства приходят на карту в течение нескольких минут.
На первый заем в рабочий день обычно уходит один-два часа. Повторные могут оформляться за минуты. Чем выше рейтинг заемщика, тем охотнее с ним сотрудничают займодавцы. Рейтинг зависит и от общей кредитной истории и от того, насколько аккуратно человек исполняет договоры именно на платформе “Капуста”.
Кто пользуется сервисом
У P2P-заимствования нет типичного портрета пользователя. Как отмечает начальник отдела скоринга и отчетности сервиса “Капуста” Андрей, среди заемщиков могут быть люди с разными профессиями и источниками дохода. Одним нужны деньги на повседневные расходы, другим – чтобы закрыть временный разрыв между поступлениями и платежами. Займодавцы тоже выбирают разные стратегии: кто-то ориентируется на более высокий рейтинг заемщика, кто-то сравнивает сроки и предлагаемые проценты.
 Начальник отдела скоринга и отчетности сервиса “Капуста” Андрей
По наблюдениям представителей “Капусты”, спрос меняется в зависимости от дня недели и календаря. Например, пятница – в топе по количеству займов. Люди планируют выходные, готовятся к покупкам и другим расходам. Заметнее становится активность и перед праздниками.
– Если смотреть по месяцам, оживление видно перед праздниками – например, в декабре, а также в феврале-начале марта. Еще один заметный период – конец лета и начало осени, когда семьи готовят детей к школе, – рассказывает главный экономист отдела скоринга и отчетности сервиса “Капуста” Елена.
 Главный экономист отдела скоринга и отчетности сервиса “Капуста” Елена
Когда заем нужен не до зарплаты, а для работы
В интервью сотрудники сервиса рассказали о предпринимательнице, которая использует небольшие займы для рабочих задач.
– Когда сервис по техническим причинам не работал, она писала, как ей это важно. А когда мы вернулись в онлайн, рассказала, что чуть ли не свечи за нас ставила. Для нее это был форс-мажор. Ей нужно закупать товары и рассчитываться с поставщиками, а поступления от покупателей не всегда приходят вовремя. Заем стал инструментом управления оборотом, – рассказывает Елена.
Средний размер займа сейчас составляет около 600 рублей, средний срок – примерно 30 дней. Как отметил начальник отдела скоринга и отчетности сервиса “Капуста” Андрей, у сервиса есть свои лимиты: можно занять от 200 до 1000 руб. по одному договору. Один заемщик может иметь не более трех действующих договоров одновременно. То есть максимальная сумма, которую можно занять – 3000 руб.
 Сотрудницы сервиса за работой
Есть заемщики, которые за годы работы сервиса получали займы более ста раз. Как правило, такие клиенты вовремя возвращают деньги и имеют высокий рейтинг.
Рынок растет: оператор уже не один
Когда “Капуста” начинала работу, рынок онлайн-заимствования только формировался, и сервис был первым зарегистрированным в реестре Нацбанка. Теперь конкуренция заметно выросла: свидетельства оператора онлайн-заимствования получили десять организаций. Из них активно выдают займы пять, две не работают, еще три находятся на стадии запуска.
Сотрудники сервиса “Капуста” говорят, что воспринимают появление новых игроков как нормальный этап развития рынка. Чем больше сервисов, тем больше людей узнают о самой модели и могут сравнить условия, удобство и подход к оценке заемщиков.
– Клиент выбирает тот сервис, которому доверяет, где ему удобнее и где его устраивают условия. Мы относимся к конкуренции спокойно: это возможность посмотреть, что делают другие, и понять, какие решения можно развивать у себя, – отмечает Андрей.
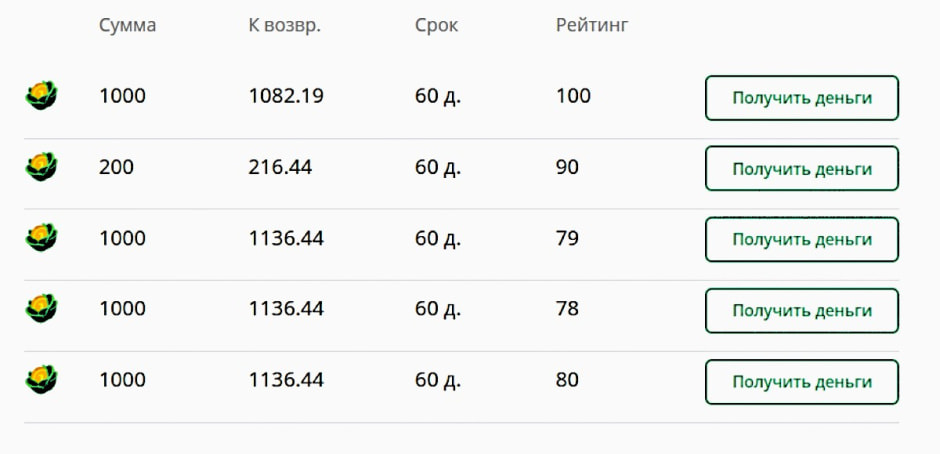 Предложения по займам (скриншот с сайта kapusta.by)
Налоги и отчетность – тоже часть сервиса
P2P-модель предполагает, что займодавец получает доход в виде процентов. Значит, кроме выбора заемщика и условий договора у него есть еще одна задача – разобраться с налоговой отчетностью.
Андрей рассказал, что по запросу займодавцев сервис формирует отчетные данные, которые помогают подготовить сведения для налоговой. Для людей с большим количеством сделок это особенно важно: вручную собирать информацию по каждому займу неудобно, а объем документов может оказаться значительным. Автоматизация отчетности – не просто дополнительная функция, а способ упростить работу тех, кто регулярно предоставляет займы через платформу.
Что сервис планирует развивать дальше
Среди планов – расширение критериев скоринговой оценки, улучшение мобильного пути клиентов, внедрение CRM и сквозной аналитики, запуск чат-бота. Отдельная задача – продолжать автоматизировать процессы и делать сервис понятнее для обеих сторон сделки.
P2P-сервис не заменяет финансовую подушку и не делает заем бесплатным. Его смысл – дать возможность заключать такие сделки дистанционно и по установленным правилам. Перед тем, как соглашаться на условия, стоит внимательно проверить итоговую сумму возврата, срок и собственные возможности выполнить обязательства.
Подробнее познакомиться с сервисом и зарегистрироваться онлайн можно на сайте kapusta.by. После регистрации можно начинать выбирать предложения займодавцев, но не забудьте посчитать сумму возврата в калькуляторе.
ООО “Инновационные финансовые стратегии” (УНП 193601287) – оператор сервиса онлайн-заимствования “Капуста”. Свидетельство Национального банка Республики Беларусь № 1 от 14.01.2022. Деятельность регулируется Указом Президента Республики Беларусь от 25.05.2021 № 196. Оператор не является стороной договора займа и не аккумулирует средства клиентов. Предоставление денежных средств носит рисковый характер.
Контакты:
-
Адрес: Минск, ул. Интернациональная, 38, офис 405
-
Телефон: +375 (25) 908-08-08 (Viber, Telegram, WhatsApp)
-
Instagram: @kapusta.by, TikTok: @kapustaby
-
Электронная почта: support@kapusta.by
Автор: Сергей Лобко, фото: Алексей Кондратюк
*Партнерский материал
*Использование и цитирование данной статьи допускается в объеме, не превышающем 20% при наличии гиперссылки. Более 20% – только с разрешения редакции.