Страхование постепенно выходит за рамки привычного полиса, о котором вспоминают только после аварии или болезни. Все больше внимания страховщики уделяют тому, чтобы продукт был понятен человеку, соответствовал его запросу и предлагался именно тогда, когда возникает потребность в защите. О том, какие продукты могут получить развитие в Беларуси и почему добровольное страхование пока не всегда воспринимается как необходимая услуга, Smartpress.by поговорил с директором “Сбер Страхования” Игорем Никитенко.
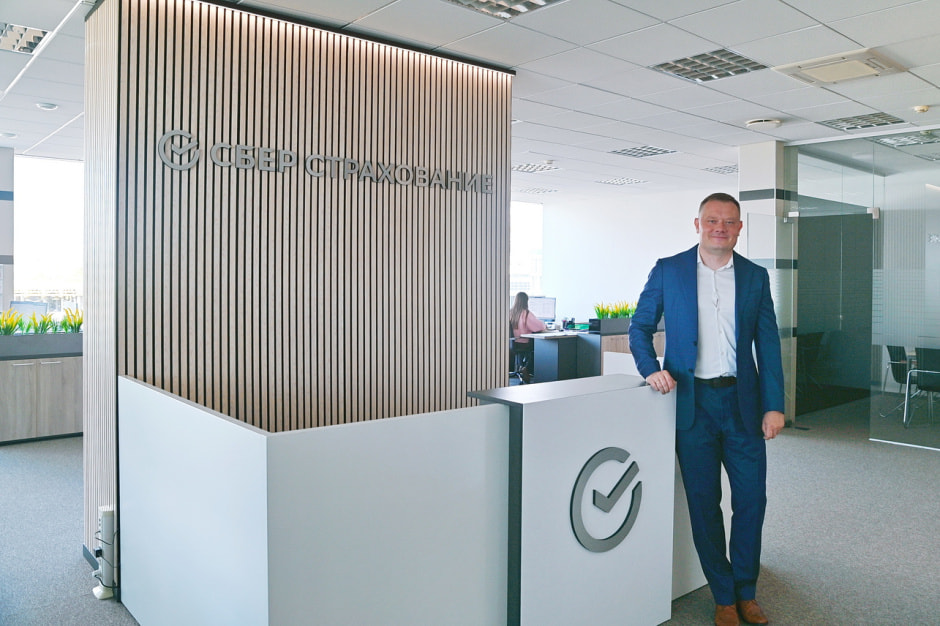 Игорь Никитенко
Новый игрок на рынке страхования
“Сбер Страхование” – новый игрок на белорусском рынке. Компания 16 февраля 2026 года получила лицензию на страховую и перестраховочную деятельность. Единственный ее учредитель – ОАО “Сбер Банк”. Компания входит в его холдинг, но при этом желает развиваться самостоятельно.
– Мы только заходим на рынок и формируем свою клиентскую базу. При этом у нас есть возможность использовать опыт, который накоплен группой Сбер – например, в области применения ИИ и машинного обучения для работы с клиентами. Мы не рассчитываем замыкаться только на клиентах Сбер Банка. Хотя, конечно, это наша естественная аудитория, мы планируем ее расширять за счет тех, кто пока не пользуется услугами группы Сбер, – отмечает Игорь Никитенко.
Почему белорусы не спешат покупать полисы
Рынок добровольного страхования в Беларуси развивается, однако потребитель не всегда понимает, зачем ему нужен тот или иной полис. По мнению директора “Сбер Страхования”, вопрос не столько в стоимости страховки.
 Сбер Страхование – развивающийся игрок на рынке страховых услуг
– Доверие к страхованию постепенно повышается. Но вопрос в том, понимает ли клиент, что именно покупает. Если он осознает, какие риски покрываются, как этим пользоваться, то он готов платить справедливую цену. Поэтому один из главных вызовов – показать ценность продукта и сервиса. Есть еще один момент: клиент далеко не всегда сам формирует потребность в страховании. Он может просто не задумываться о каком-то риске. Поэтому задача страховщика – помочь эту потребность выявить и сделать дальнейший путь максимально комфортным: онлайн или офлайн, с минимумом документов и времени.
Какие страховки люди готовы покупать всегда
Человек охотнее покупает страховку, если понимает, зачем она ему нужна. Поэтому одни полисы становятся привычной частью расходов, а о других клиенты вспоминают только после предложения страховщика, подчеркивает Игорь Никитенко.
– В рисковых видах страхования у клиентов стабильно есть потребность в двух сервисах – КАСКО, то есть страхование транспортных средств, и ДМС (добровольное медицинское страхование), – комментирует он.
 Страхование автомобиля – то, без чего рынок не обойдется никогда
А вот с другими видами страхования все сложнее, продолжает собеседник. Здесь важно объяснять клиенту, зачем ему нужен полис и почему его стоит продлить.
– Если клиент контактирует со страховщиком раз в год, а потом в течение года ничего не происходит, с большой вероятностью он может этот полис не продлить. Поэтому наша задача – сделать коммуникацию более частой. Например, если человек застраховал здоровье, можно мотивировать его заниматься спортом, проходить определенные обследования. Если речь об автомобиле – напомнить о необходимости сменить резину.
Если ожидается сильный снегопад, можно предупредить клиента, что лучше не пользоваться автомобилем или выбрать безопасный маршрут. То есть страховщик должен работать не только после события, но и стараться его предотвратить. Такой подход уже используют в группе Сбер в России. ИИ анализирует информацию о клиенте, формирует его риск-профиль и может определить, какие услуги для него сейчас наиболее актуальны. Например, при непогоде клиенту направляют персональное предупреждение и рекомендации, как снизить риск.
Быстрая выплата не отменяет проверку документов
Технологии применяются не только для предупреждения клиента о рисках, утверждает Игорь Никитенко. Еще одно направление – обработка обращений и документов при урегулировании убытков.
– Все, что связано с ИИ, должно быть направлено на то, чтобы клиенту стало быстрее, комфортнее и удобнее. Например, при урегулировании убытков есть стандартные документы, которые необходимо проанализировать. Если часть этой работы выполняется с помощью ИИ, обработка может происходить быстрее, а значит, и выплата клиенту может быть произведена быстрее.
Однако ускорение процесса не означает отказ от стандартных процедур.
– Страховщик по-прежнему должен соблюдать требования законодательства и проверять обстоятельства страхового случая. Мы в “Сбер Страховании” балансируем между скоростью, экономикой и строгим соблюдением законов. В частности, есть определенный перечень документов, который обязателен для предоставления.
В некоторых случаях может быть сделана предварительная выплата. Но если потом документы или дополнительная информация будут противоречить первоначальным данным клиента, страховщик может попросить вернуть выплаченную сумму. Такие случаи бывают, хотя не являются частыми.
При этом клиент нередко остается недоволен не потому, что страховая компания не хочет платить, а потому, что он изначально не разобрался в условиях договора.
– Человек может считать, что определенное событие застраховано, хотя на самом деле оно не входит в покрытие. Поэтому со стороны страховщика важно максимально просто доносить, какие риски застрахованы, что необходимо сделать при наступлении события и как будет происходить выплата. А клиент должен внимательно читать договор – на это точно нельзя жалеть времени. Важным порой бывает и то, что написано мелким шрифтом, – советует директор “Сбер Страхования”.
 В офисе Сбер Страхования
Киберриски требуют индивидуального подхода
У бизнеса появляются новые угрозы, и страховой рынок постепенно учится работать с ними. При этом степень готовности продуктов сильно различается.
– Страховой рынок следует за бизнесом. Например, страхование рисков, связанных с атаками БПЛА, уже предлагается. Киберриски – более сложная история, потому что здесь каждый случай индивидуален и требует глубокого анализа. В розничном страховании одновременно развивается другой тренд – короткие продукты, которые нужны человеку непосредственно в момент возникновения риска. Это может быть страхование во время путешествия, краткосрочное страхование жилья на период отсутствия владельца, подписка с автоматическим списанием платежа, – поясняет Игорь Никитенко.
 Киберриски – то, что может стать обыкновением в системе страхования завтра
Автоматизация должна уменьшать расходы
Для нового страховщика технологичность важна не только как часть клиентского сервиса. Она позволяет сокращать внутренние издержки, что особенно существенно на регулируемом рынке.
– Страхование – достаточно зарегулированный бизнес, где сложно выйти за определенные рамки. Поэтому одна из точек роста – контроль собственных расходов. Здесь как раз могут помочь технологии, искусственный интеллект, автоматизация, машинное обучение. Если процессы становятся дешевле за счет технологий, это в перспективе может влиять и на стоимость страховых продуктов для клиента. Поэтому нам не нужна большая структура с избыточными офисными расходами. Мы хотим максимально использовать технологии и строить эффективную модель работы, – резюмирует директор “Сбер Страхования”.
Автор: Григорий Трофименков, фото: Алексей Кондратюк, а также сгенерированы ИИ
*Партнерский материал
*Использование и цитирование данной статьи допускается в объеме, не превышающем 20% при наличии гиперссылки. Более 20% – только с разрешения редакции.