Покупка квартиры для многих семей кажется счастливым финалом. Но проходит пара лет и появляются новые задачи. Ребенок растет, и лет через 10-15 ему понадобится свой угол. Одной комнаты на всю семью уже не хватает. Или просто хочется инвестировать деньги в недвижимость. И снова надо копить. С помощью специалистов организации “Жилищный баланс” разобрались, как решить этот вопрос.
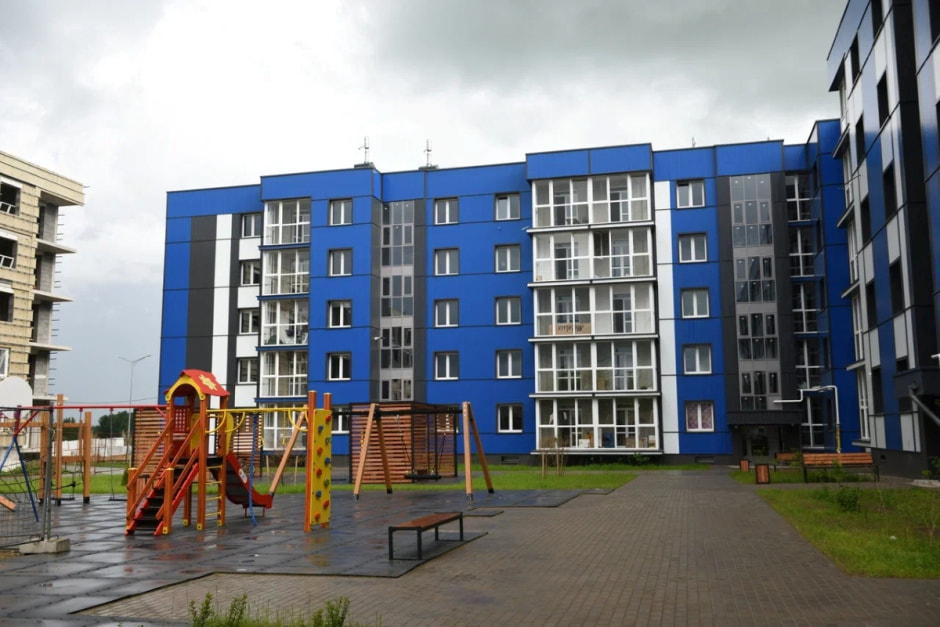 Новостройка в “Соколином крае” под Минском. Фото Елены Таборко
Вторая квартира: другая стратегия
Когда покупаешь первую квартиру, главное – поторопиться. Съемное жилье съедает деньги каждый месяц, и хочется скорее заехать в свое. Да и цены растут быстро: еще десяток лет назад стоившая $50 тыс (в эквиваленте) квартира, сегодня уже потянет на $100 тыс.
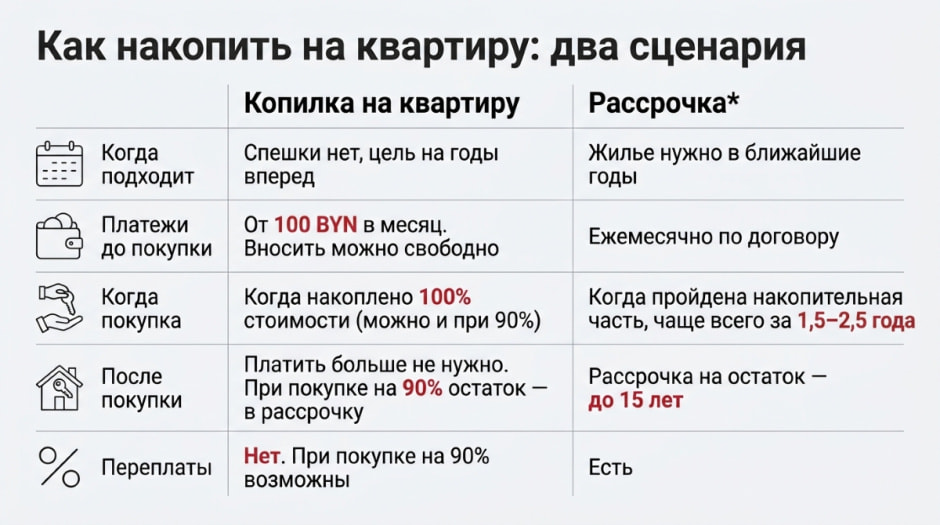
Под “быструю” покупку в “Жилищном балансе” предлагают “Рассрочку”*: сначала вы копите первую часть суммы (чаще всего, на это уходит 1,5–2,5 года), потом покупаете квартиру и заселяетесь, а остаток выплачиваете (срок зависит от договора, максимум 15 лет). Переплаты есть, но это своеобразная “такса” за скорость. Для тех, кто арендует жилье, она оправдана.
Подробнее о том, как работает покупка жилья в рассрочку с помощью “Жилищного баланса", читайте по ссылке:
Своя квартира без банков: можно ли решить жилищный вопрос за 5-7 лет?
Со второй квартирой всё иначе. Жить вам есть где, торопиться некуда, а значит, платить за скорость не нужно. Тут пригодится новое предложение от “Жилищного баланса” – “Копилка на квартиру”.
 Индивидуальная консультация в “Жилищном балансе”
Устроена она так. Вы заключаете договор и дальше копите в своем темпе. Вносить в “Копилку” можно в своем темпе: в сложный в финансовом отношении месяц – немного меньше, после премии - больше. Накопления не лежат мертвым грузом: они, как отмечают в “Жилищном балансе”, индексируются по инфляции, а еще каждый месяц к ним прибавляется индивидуальная рента (0,375% в месяц или 4,5% годовых). Когда сумма на счете сравняется со стоимостью квартиры, вы покупаете приглянувшееся жилье, и оно сразу переходит в вашу собственность. Переплат при этом нет вообще.
Договор оформляется максимум на 15 лет. Можно купить и раньше, когда накоплено 90% стоимости. Тогда остаток оформляется в рассрочку. И в этом случае переплаты возможны.
Квартиру вы выбираете сами, новую или на вторичном рынке. Компания жильем не торгует и подбором не занимается. Для заключения договора с “Жилищным балансом” понадобится только паспорт.
 Во время коллективной консультации в “Жилищном балансе”. Расписание консультаций
Ключи к самостоятельной жизни
Смоделируем ситуацию: дочке семь, через десяток лет у нее будет университет, потом первая работа и съемная однушка за половину зарплаты. Вы это знаете, потому что сами так жили. И хочется, чтобы у нее была “подушка безопасности”, причем не в виде денег на карте, которые легко потратить.
Посчитаем на пальцах. Допустим, подходящая квартира стоит, условно, 100 тыс. рублей. Если копить на квартиру с “Копилкой” 15 лет и не учитывать ни индексацию, ни ренту, получится около 555 руб. в месяц, если 10 лет – около 830 руб. На деле финансовая нагрузка будет мягче: часть работы возьмут на себя рента и индексация. А начать можно и с небольших сумм, увеличивая их по мере роста доходов.
Правда, инфляция и рост цен на жилье не всегда идут вровень, так что лучше копить “с запасом”. А как оформить договор, на родителя или на ребенка, удобнее обсудить на консультации.
Если же ребенок уже взрослый и квартира нужна практически “сейчас”, “Копилка” не лучший выбор, тут выручает рассрочка.
Так, гомельчанка Ольга, у которой уже была собственная квартира, несколько лет назад начала задумываться о покупке жилья для сына, жившего в другом городе. Пенсионерке хотелось, чтобы он был рядом.
В декабре 2024 года она заключила договор с “Жилищным балансом” – без первоначального взноса. По графику ежемесячный платеж составлял 630 руб., а накопительный этап был рассчитан на 2,5 года. Но Ольга решила ускорить этот процесс и вносила суммы больше.
А когда нашла “квартиру мечты” в нужном районе, то попросила специалистов “Жилищного баланса” произвести расчеты – сколько еще надо внести для заселения? На тот момент было накоплено уже 47% от стоимости квартиры. В мае 2026 года, спустя 1 год и 5 месяцев после заключения договора, для Ольги (вернее, для ее сына) была куплена однокомнатная квартира площадью 33 кв. м. Ее стоимость составила 90 тыс. руб. Рассрочка оформлена на 7 лет с ежемесячным платежом около 640 руб. Но Ольга планирует выплатить ее раньше (полностью историю покупки Ольги читайте на сайте “Жилищного баланса”).
 Ольга с ключами от квартиры, которую она купила сыну. Фото с сайта c-ens.by
А выбирать квартиру для молодого человека, по словам специалиста по сделкам “Жилищного баланса” Владислава Ульчица, лучше стоит среди однушек и студий, с дорогой до учебы не дольше 45 минут. Если же покупаете одну квартиру на двоих детей, доли лучше определить сразу, чтобы потом не спорили.
Покупаем вторую, первую не продаем
Представим семью: двушка, двое детей, третий на подходе. Продавать жилье, чтобы купить побольше, значит искать, где пожить на время сделки, платить риелторам и всё равно доплачивать разницу. А можно ничего не продавать. Первая квартира останется в семье: ее можно сдавать или оставить кому-то из детей. Чтобы потом, лет через 5-7, не начинать копить на квартиру “для ребенка” снова.
Выбор здесь упирается в один вопрос: сколько у вас времени. Если спешки нет, подойдет “Копилка”. Если жилье нужно в ближайшие годы или основная сумма уже на руках, выгоднее может оказаться “Рассрочка”.
Есть и запасной выход на случай, если планы поменяются. Начав с “Копилки”, можно перейти на обычный договор и заселиться раньше.
 Специалист “Жилищного баланса” рассказывает об условиях накопления
Квартира как вложение, без кредита и спешки
Бывает, что еще одна квартира нужна не для жизни. Хочется, чтобы деньги работали, а не растворялись в ежедневных тратах. Такую квартиру потом можно сдавать или продать. В этом случае наиболее эффективной будет “Копилка”.
Гарантий в недвижимости не бывает: рынок то растет, то топчется на месте, и никто не скажет, сколько будет стоить квартира через 10 лет. Зато здесь нет банка, который ждет платеж к конкретной дате, и нет кредита. Накопления защищены индексацией и растут за счет ренты. Для примера: если на конец месяца у вас набралось 10 тыс. руб., в начале следующего к ним добавят 37,5 рубля. Мелочь, но за годы она складывается в хорошую сумму.
И главное для долгосрочного планирования: накопления можно забрать в любой момент, причем полностью. Когда сумма будет готова, вы выберете квартиру в Минске или любом другом городе.
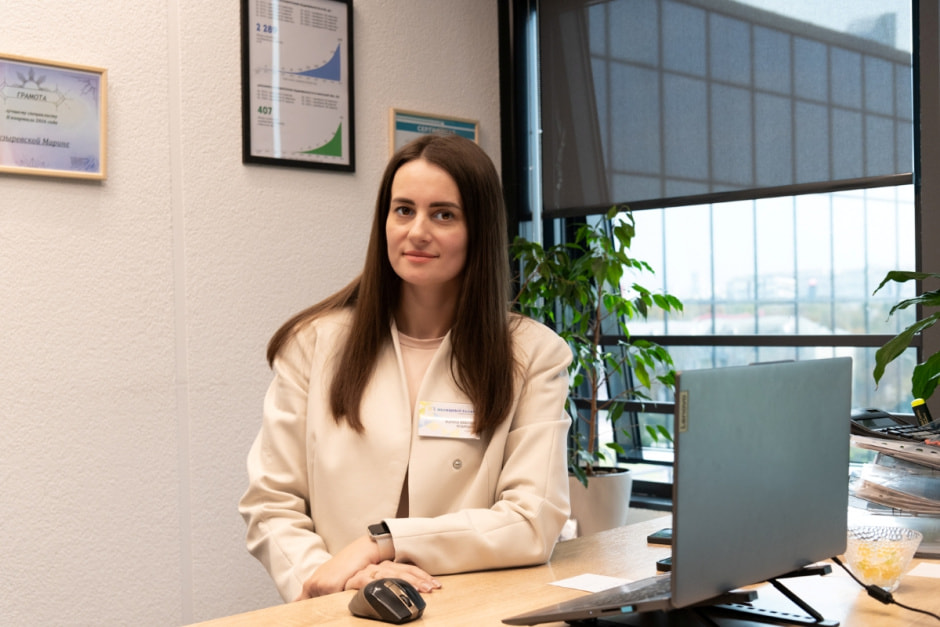 Специалист “Жилищного баланса” Марина Пузыревская
Как просчитать свою ситуацию?
У каждой семьи свои сроки, суммы и планы, так что универсального ответа “Копилка” или “Рассрочка” нет. Лучший способ разобраться – прикинуть на своих цифрах.
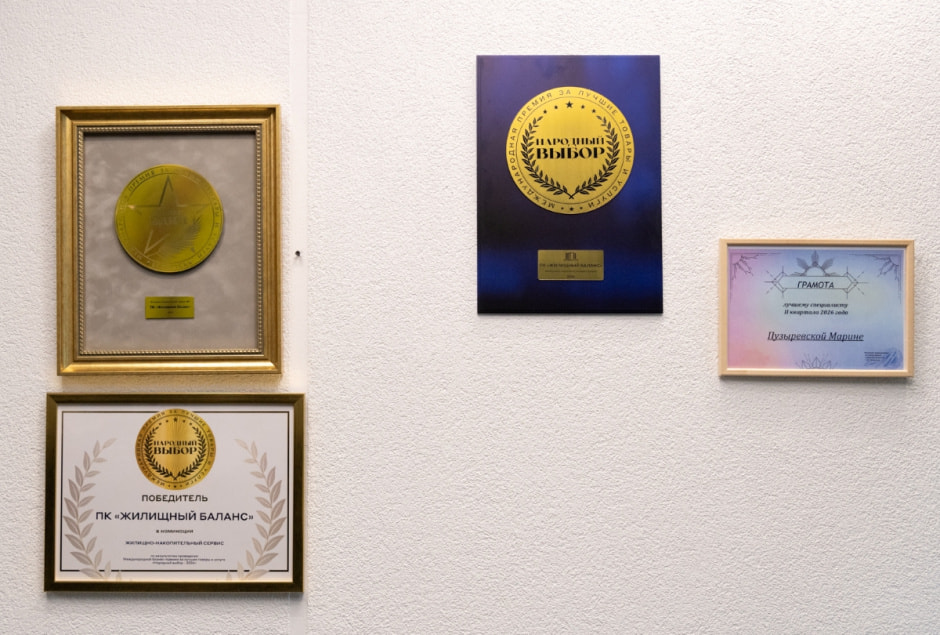
Договор можно заключить как с первоначальным взносом, так и без него. Справки о доходах носят рекомендательный характер, размер зарплаты на цену квартиры не влияет, поручители не нужны. “Жилищный баланс” работает в Беларуси с 2014 года, за это время клиенты купили более 7 500 квартир. Компания признана жилищно-накопительным сервисом №1 по итогам Премии №1 2025, 2026 и “Народного выбора”.
Записаться на консультацию можно через форму на сайте и прийти в офис (есть во всех областных центрах). Общие консультации проходят во всех городах по вторникам и четвергам с 11:00 до 12:00, а также с 18:00 до 19:00. При желании можно договориться об индивидуальной встрече. Позвонить тоже можно: +375 (29) 7710553 и +375 (33) 6501520.
*Рассрочка предполагает выплату первого взноса частями, есть переплаты.
Автор: Сергей Лобко, фото: Христина Лузай
*Партнерский материал
*Использование и цитирование данной статьи допускается в объеме, не превышающем 20% при наличии гиперссылки. Более 20% – только с разрешения редакции.