При выходе на пенсию работник в некоторых организациях может получить не только окончательный расчет, но и дополнительное выходное пособие. С 2026 года для такой выплаты появилась отдельная налоговая льгота. Но работает она не при любом увольнении и не для любой выплаты.
Выходное пособие при выходе на пенсию: что изменилось с 2026 года
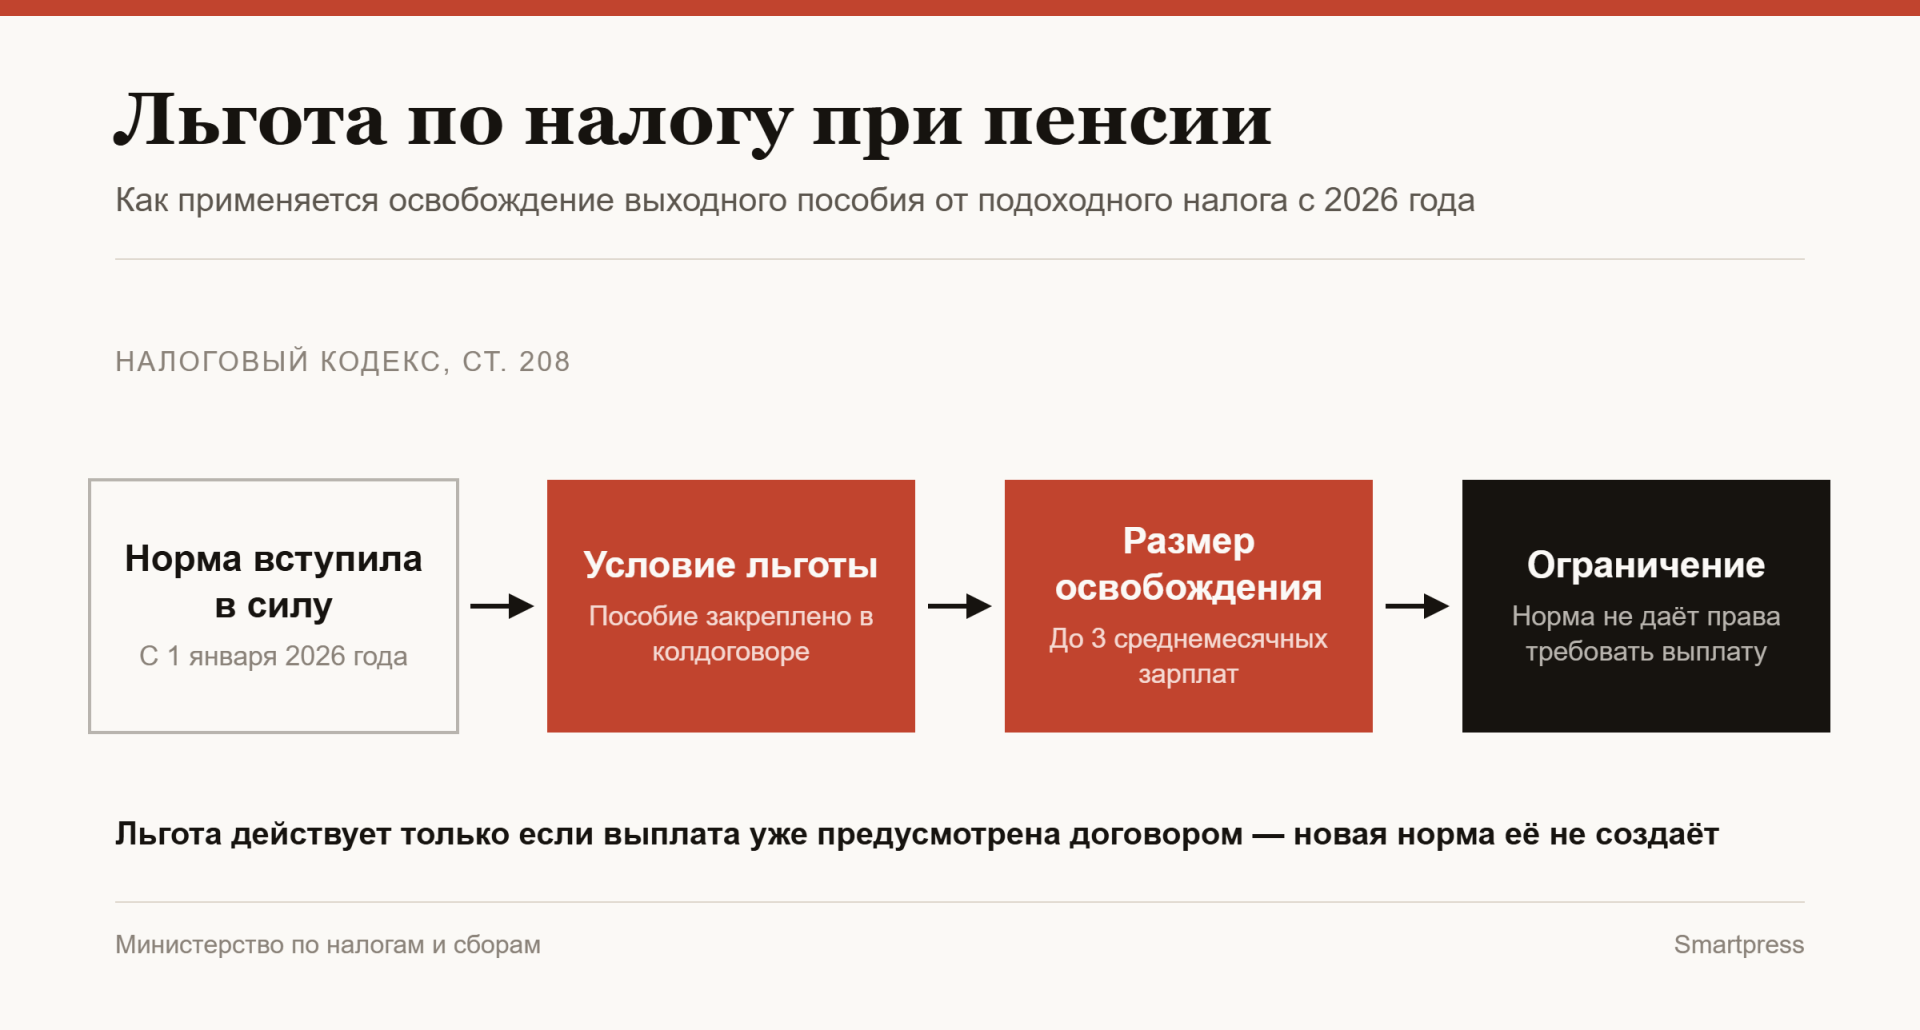
С 1 января 2026 года выходное пособие, которое человек получает в связи с выходом на пенсию, освобождается от подоходного налога в пределах трех среднемесячных зарплат работника.
Такое правило закреплено в статье 208 Налогового кодекса. В марте Министерство по налогам и сборам отдельно объяснило, как его применять.
Главное условие: выходное пособие должно выплачиваться в порядке и на условиях, которые предусмотрены коллективным договором или соглашением.
Если организация вообще не предусматривает такую выплату, сама по себе новая налоговая норма не дает работнику права требовать три зарплаты при увольнении. Она только определяет, какая часть уже предусмотренного пособия может быть освобождена от подоходного налога.
Кому положена льгота на три среднемесячные зарплаты
Норма относится именно к пособию, выплачиваемому в связи с выходом человека на пенсию.
То есть речь не идет:
-
о самой государственной пенсии;
-
об обычной зарплате за последний месяц;
-
о компенсации за неиспользованный отпуск;
-
о любом увольнении по собственному желанию;
-
о выходном пособии по другому основанию.
Ключевое значение имеет основание выплаты и условия коллективного договора или соглашения. Именно на это указывает МНС в своем разъяснении.
Пример №1. Пособие полностью укладывается в три зарплаты
Предположим, среднемесячная зарплата работника для расчета льготы составляет 2500 рублей.
Три среднемесячные зарплаты: 2500 × 3 = 7500 рублей.
Коллективный договор предусматривает выходное пособие при выходе на пенсию в размере 7500 рублей. Вся сумма укладывается в установленный предел. Значит, 7500 рублей освобождаются от подоходного налога полностью.
Именно поэтому фраза “три зарплаты без налога” в данном случае вполне буквальна.

Если пособие больше трех зарплат: действует еще одна льгота
Более интересная ситуация возникает, когда организация выплачивает пенсионеру больше трех среднемесячных зарплат.
МНС разъяснило: выходное пособие не относится к вознаграждению за выполнение трудовых обязанностей. Поэтому к сумме, которая превышает три среднемесячные зарплаты, может применяться еще одна льгота из статьи 208 Налогового кодекса.
В 2026 году от налога освобождаются доходы, которые не являются вознаграждением за труд и получены от организации или ИП по месту основной работы, в пределах 3910 рублей за календарный год.
К этой категории, например, могут относиться некоторые подарки, материальная помощь и другие подобные выплаты. Поэтому важно понимать: 3910 рублей – общий годовой лимит, а не отдельные дополнительные 3910 рублей исключительно для пенсионного пособия.
Пример №2. Пособие 10 тысяч рублей – налога может не быть совсем
Рассмотрим другой пример. Среднемесячная зарплата – 2500 рублей. Выходное пособие – 10 000 рублей.
Первые 7500 рублей освобождаются от налога как три среднемесячные зарплаты.
Остается: 10 000 – 7500 = 2500 рублей.
Если в течение 2026 года работник еще не использовал годовую льготу в 3910 рублей на другие выплаты от работодателя, оставшиеся 2500 рублей также укладываются в этот лимит.
Итог: при таких условиях все 10 000 рублей могут быть освобождены от подоходного налога.

Пример №3. Когда с части пособия налог все-таки удержат
Возьмем ту же среднемесячную зарплату – 2500 рублей, но размер пособия составит 14 000 рублей.
Три зарплаты – 7500 рублей. Они освобождаются по специальной льготе. Остается: 14 000 – 7500 = 6500 рублей.
Допустим, ранее в 2026 году работник уже получил материальную помощь или другие соответствующие выплаты на 2000 рублей и тем самым использовал часть общего лимита 3910 рублей.
Неиспользованный остаток льготы: 3910 – 2000 = 1910 рублей.
Из оставшихся 6500 рублей еще 1910 рублей освобождаются от налога.
Налогооблагаемая часть: 6500 – 1910 = 4590 рублей.
Для большинства доходов физических лиц в Беларуси применяется ставка подоходного налога 13%. Если в данном случае применяется именно эта ставка, налог составит: 4590 × 13% = 596,70 рубля.
Таким образом, итог зависит не только от размера пенсионного пособия, но и от того, пользовался ли работник в этом году общей льготой на другие выплаты.
Как считают среднемесячную зарплату для налоговой льготы
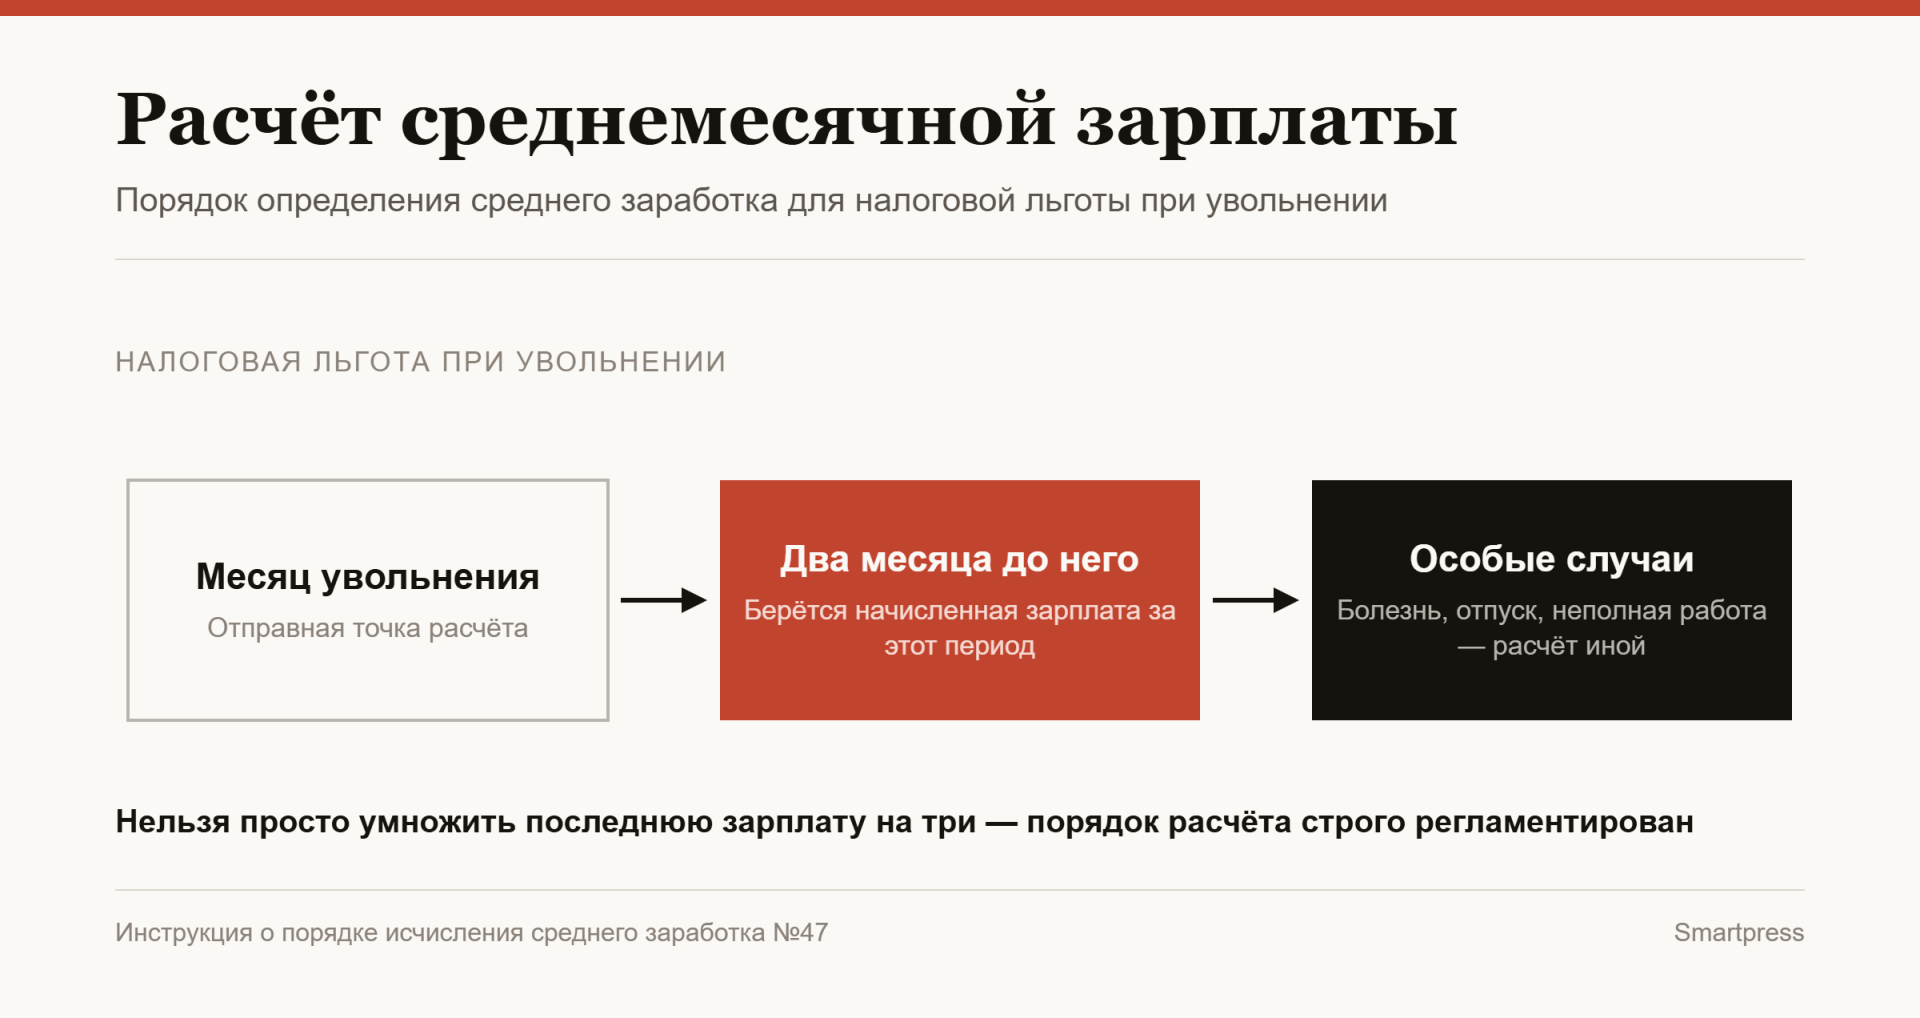
Здесь есть важный нюанс: нельзя просто посмотреть на зарплату за последний месяц и умножить ее на три.
Налоговый кодекс отдельно не определяет порядок расчета среднемесячной зарплаты для этой льготы. Поэтому МНС рекомендует использовать правила главы 3 Инструкции о порядке исчисления среднего заработка №47.
По общему правилу средний заработок для определения размера выходного пособия рассчитывают исходя из зарплаты, начисленной за два календарных месяца, предшествующих месяцу увольнения. Если человек в этот период работал не полностью, болел, находился в отпуске или недавно устроился на работу, расчет может отличаться.
Что не стоит путать с новой налоговой льготой
Новая норма не означает, что каждому человеку при выходе на пенсию государство или наниматель автоматически выплатят три зарплаты.
Она означает другое: если работодатель выплачивает такое выходное пособие на основании коллективного договора или соглашения, то сумма до трех среднемесячных зарплат освобождается от подоходного налога.
И еще одна деталь: формально речь идет не о налоговом “вычете”, а об освобождении определенного дохода от подоходного налога.