
Конверты с деньгами после свадьбы, перевод от знакомого из другой страны, донаты от подписчиков или подарок от работодателя. Все это может увеличить доход человека, но налоговые правила для таких поступлений разные. Даже одинаковые 7000 рублей в одном случае не облагаются налогом, а в другом потребуют декларации.

В 2026 году в Беларуси существенно изменились лимиты по некоторым доходам физлиц. Один из главных – 6000 рублей. Но применять его ко всем переводам и подаркам подряд нельзя. Это следует из разъяснений Министерства по налогам и сборам.
Деньги на свадьбу: с какой суммы нужно платить налог
Для подарков от друзей, коллег и дальних родственников действует правило: доходы в результате дарения, полученные от физических лиц из источников в Беларуси, освобождаются от подоходного налога в пределах 6000 рублей за календарный год.
Лимит считается не по каждому дарителю отдельно, а по совокупности таких подарков за год. МНС закрепило этот размер в пункте 22 статьи 208 Налогового кодекса.
Если, например, человек получил от друзей в Беларуси в течение года 10 000 рублей подарками, льгота покрывает 6000 рублей. Налогооблагаемой останется сумма превышения – 4000 рублей. При ставке 13% налог составит 520 рублей.
Для молодоженов доход считается отдельно у каждого получателя. Smartpress.by уже разбирал такую ситуацию: в 2026 году при превышении годового лимита налог начисляется именно на сумму сверх 6000 рублей.
Подарок от родителей или супруга: сумма значения не имеет
Другое правило действует для подарков от близких родственников и свойственников.
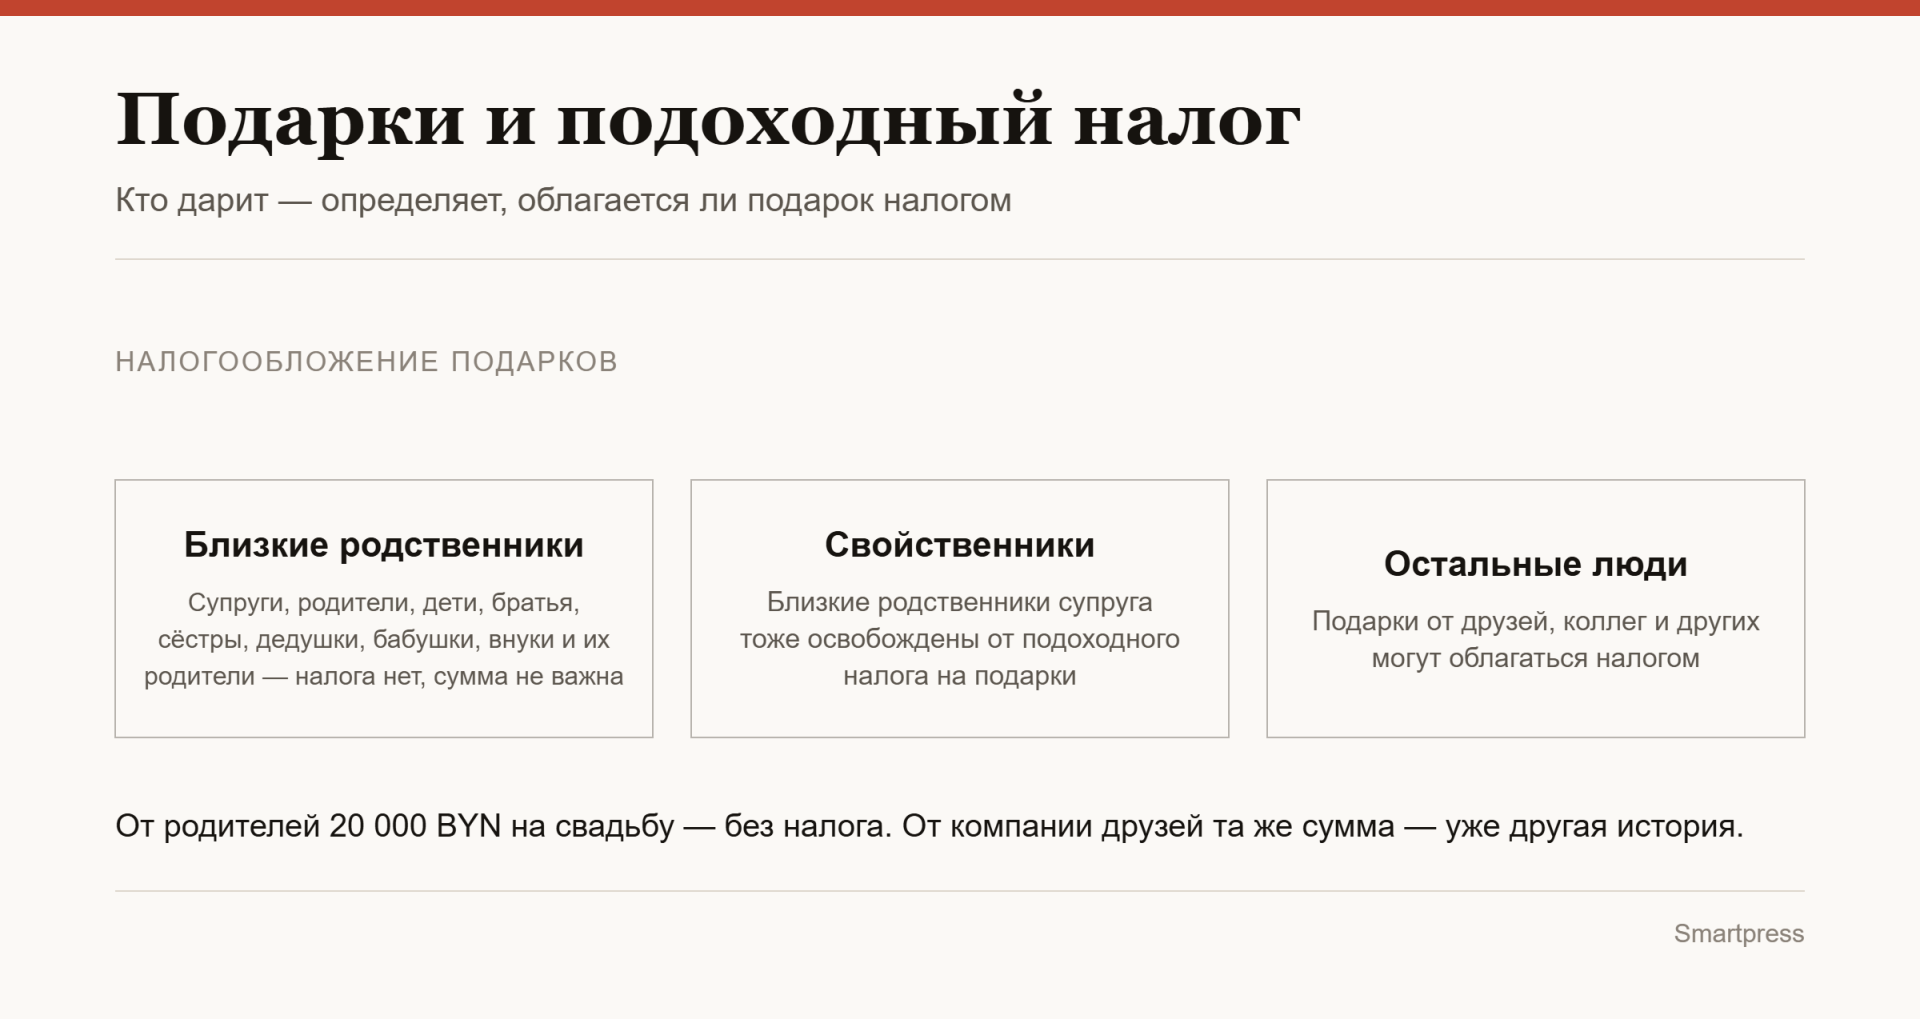
К близким родственникам относятся супруги, родители и дети, родные братья и сестры, дедушки, бабушки, внуки, прадедушки, прабабушки и правнуки. Свойственниками считаются близкие родственники другого супруга.
Подарки между такими людьми не признаются объектом подоходного налога независимо от суммы. Это касается в том числе крупных денежных подарков. При необходимости налоговая может попросить подтвердить родство документами.
Поэтому 20 000 рублей от родителей на свадьбу и 20 000 рублей от компании друзей – с точки зрения налогообложения принципиально разные ситуации.
Перевод из-за границы: что означает лимит 6000 рублей
С 2026 года появилась отдельная льгота для денежных средств, которые белорус получает переводом из-за границы от физлиц, не являющихся его близкими родственниками, свойственниками, опекунами или попечителями.
Такие переводы освобождаются от подоходного налога в пределах 6000 рублей суммарно за год.
Но здесь есть важное исключение.
МНС прямо указывает, что эта льгота не распространяется на деньги, если они являются:
- зарплатой или иной выплатой за работу;
- оплатой выполненных работ или услуг;
- доходом от продажи имущества или имущественных прав;
- доходом от интеллектуальной собственности;
- доходом от ценных бумаг или токенов;
- выигрышем или призом;
- подарком;
- дивидендами или процентами;
- доходом от аренды или другого использования имущества;
- доходом от предпринимательской или другой деятельности, для которой предусмотрен специальный налоговый режим.
Этот перечень приведен непосредственно в разъяснении МНС.
То есть сам факт, что человеку “просто перевели” меньше 6000 рублей из другой страны, еще не дает автоматического освобождения от налога. Нужно понимать юридическую природу поступления.

Особенно важно не путать обычный денежный перевод с подарком. В официальном разъяснении МНС подарки отдельно названы среди доходов, к которым новая льгота на зарубежные переводы не применяется.
Если деньги из-за границы прислал близкий родственник именно в дар, действует другое правило: подарки от близких родственников не облагаются подоходным налогом независимо от размера.
Матпомощь и подарки от работодателя: когда возникает налог
Подарок от компании или материальная помощь сотруднику не всегда облагаются подоходным налогом. Здесь действует отдельная льгота – и она не связана с лимитом 6000 рублей для подарков от физических лиц.
В 2026 году от подоходного налога освобождаются доходы, которые человек получает от организации или ИП и которые не являются оплатой за выполнение трудовых или других обязанностей.
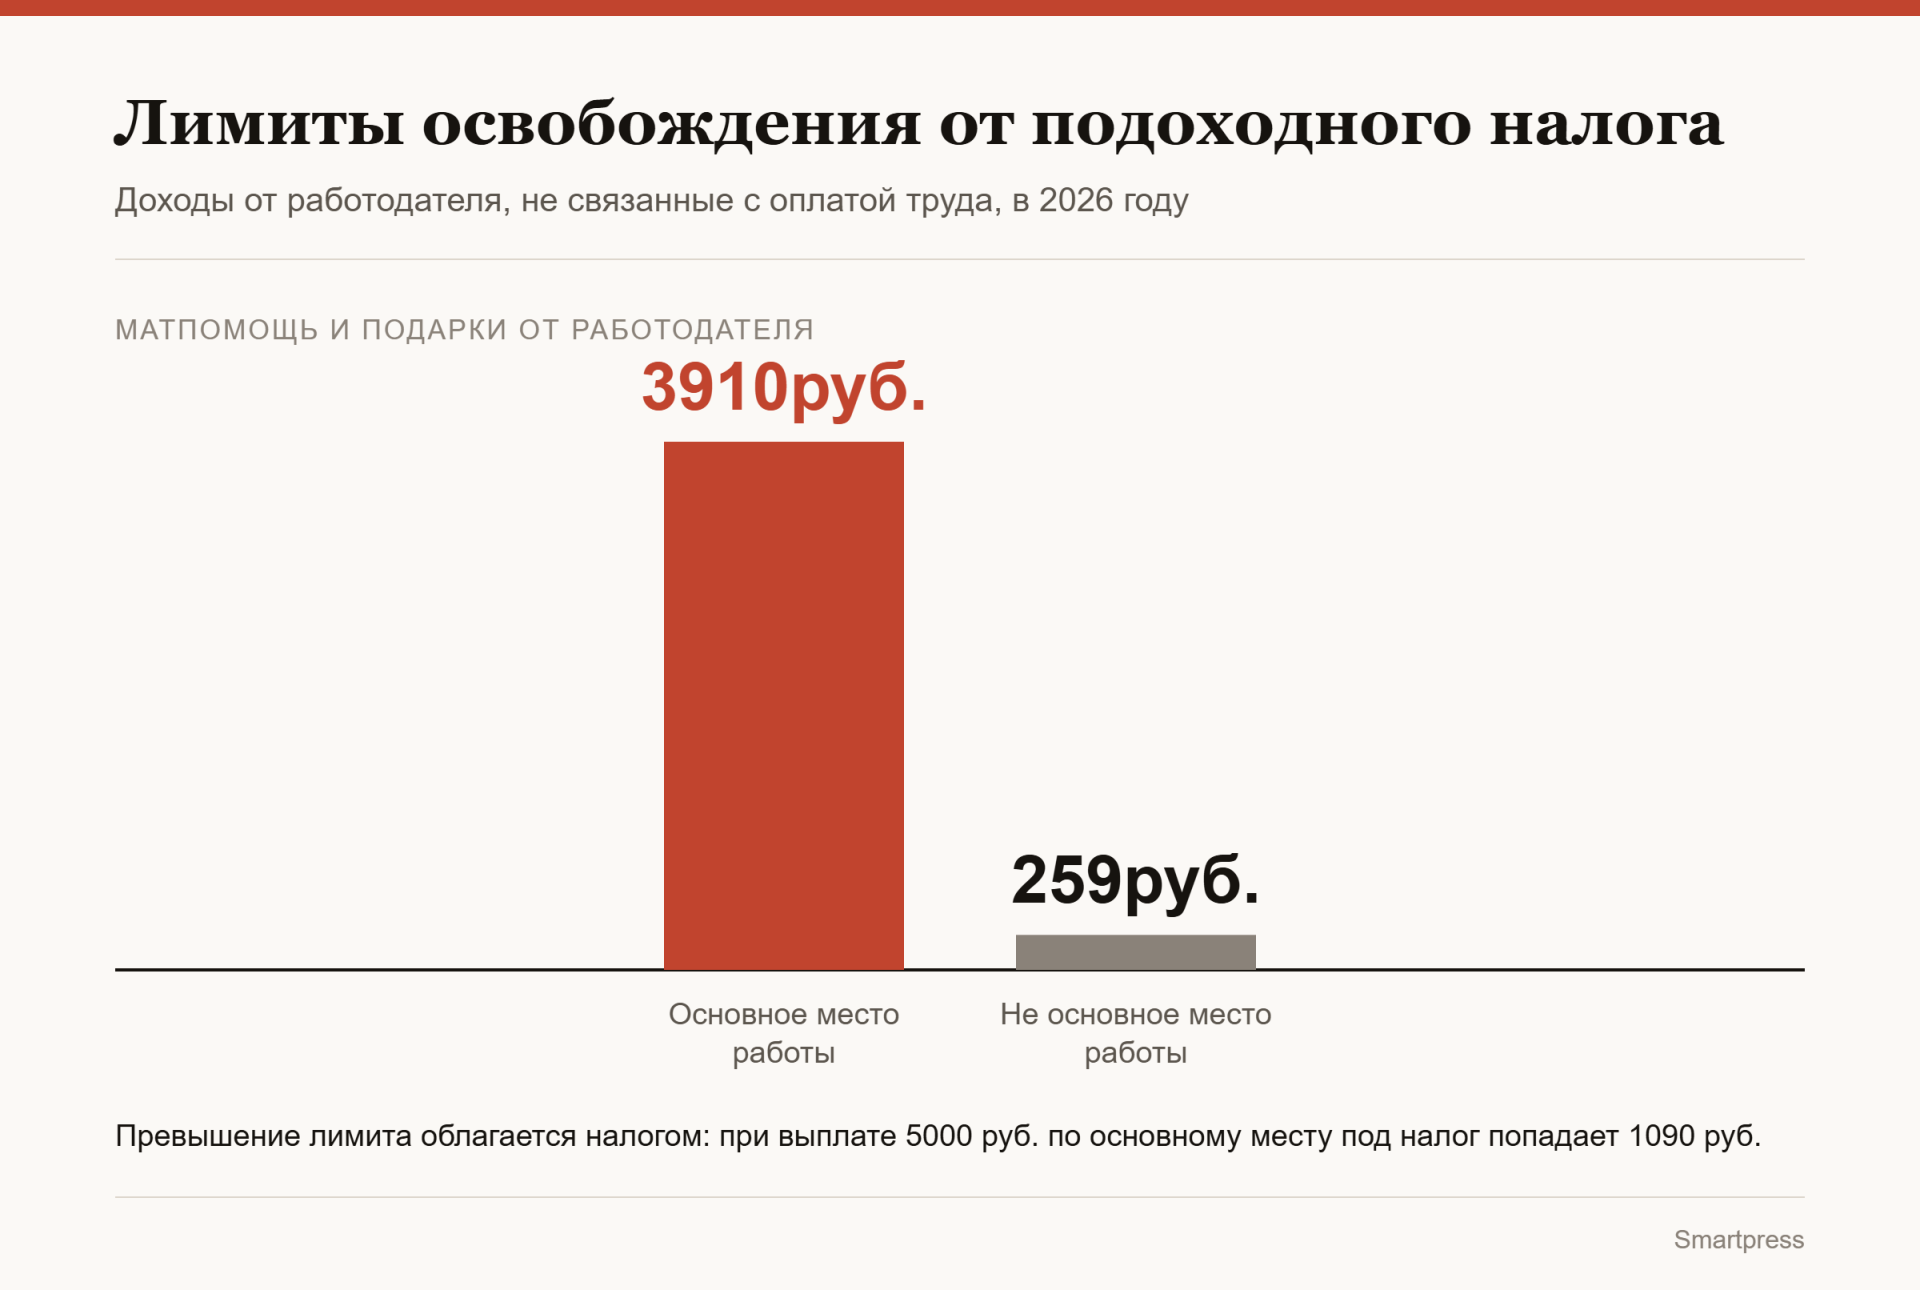
Если это основное место работы, службы или учебы, необлагаемый предел составляет 3910 рублей от каждого источника за календарный год. Например, под эту норму может подпадать материальная помощь или подарок сотруднику, если выплата не является частью оплаты его труда.
Если организация или ИП не являются основным местом работы, службы или учебы, лимит значительно меньше – 259 рублей от каждого источника за год.
Если общая сумма таких доходов от одного источника превысит установленный предел, освобождение действует только в пределах лимита, а превышение облагается подоходным налогом. То есть с выплаты в 5000 рублей по основному месту работы под налог подпадает 1090 BYN.
Получили сувенир дороже 259 рублей – тоже стоит проверить налог
С 1 января 2026 года в Налоговом кодексе появилась отдельная норма о сувенирной и памятной продукции.
Не признается объектом подоходного налога такая продукция стоимостью не более 259 рублей от каждого источника в течение календарного года. Это могут быть медали, дипломы, значки, канцелярия, брелоки, статуэтки, часы, изделия народных ремесел и другая продукция, которую вручают как памятную или представительскую вещь.
Smartpress.by ранее подробно писал о новой норме и о случаях, когда стоимость сувениров от одного организатора превышает 259 рублей.
Используете свою машину или инструмент для работы? С компенсации теперь берут налог
Это изменение касается работников, которые используют в интересах нанимателя свое имущество – например, личный автомобиль, оборудование или инструменты – и получают за их износ денежную компенсацию.
Раньше такая компенсация освобождалась от подоходного налога. С 1 января 2026 года эту льготу отменили: компенсация за износ принадлежащих физлицу транспортных средств, оборудования, инструментов и приспособлений теперь облагается подоходным налогом. Это прямо указано в разъяснении МНС об изменениях по подоходному налогу в 2026 году.
Например, сотрудник по договоренности с нанимателем использует личный автомобиль для рабочих поездок, а компания ежемесячно выплачивает ему компенсацию за износ машины. С 2026 года такая выплата уже не относится к освобожденным от налога: с нее необходимо исчислять подоходный налог.

То же правило действует, если работник получает компенсацию за использование и износ собственного оборудования, инструментов или приспособлений.
Для большинства работников речь будет идти об обычной ставке подоходного налога 13%. Компенсации за износ также входят в перечень доходов, которые учитываются при применении повышенных ставок 25% и 30% к очень высоким годовым доходам, однако эти ставки начинают иметь значение только при соответствующих доходах свыше 350 тыс. и 600 тыс. рублей. МНС отдельно разъясняет порядок применения этих ставок.
Когда подавать декларацию за доходы 2026 года
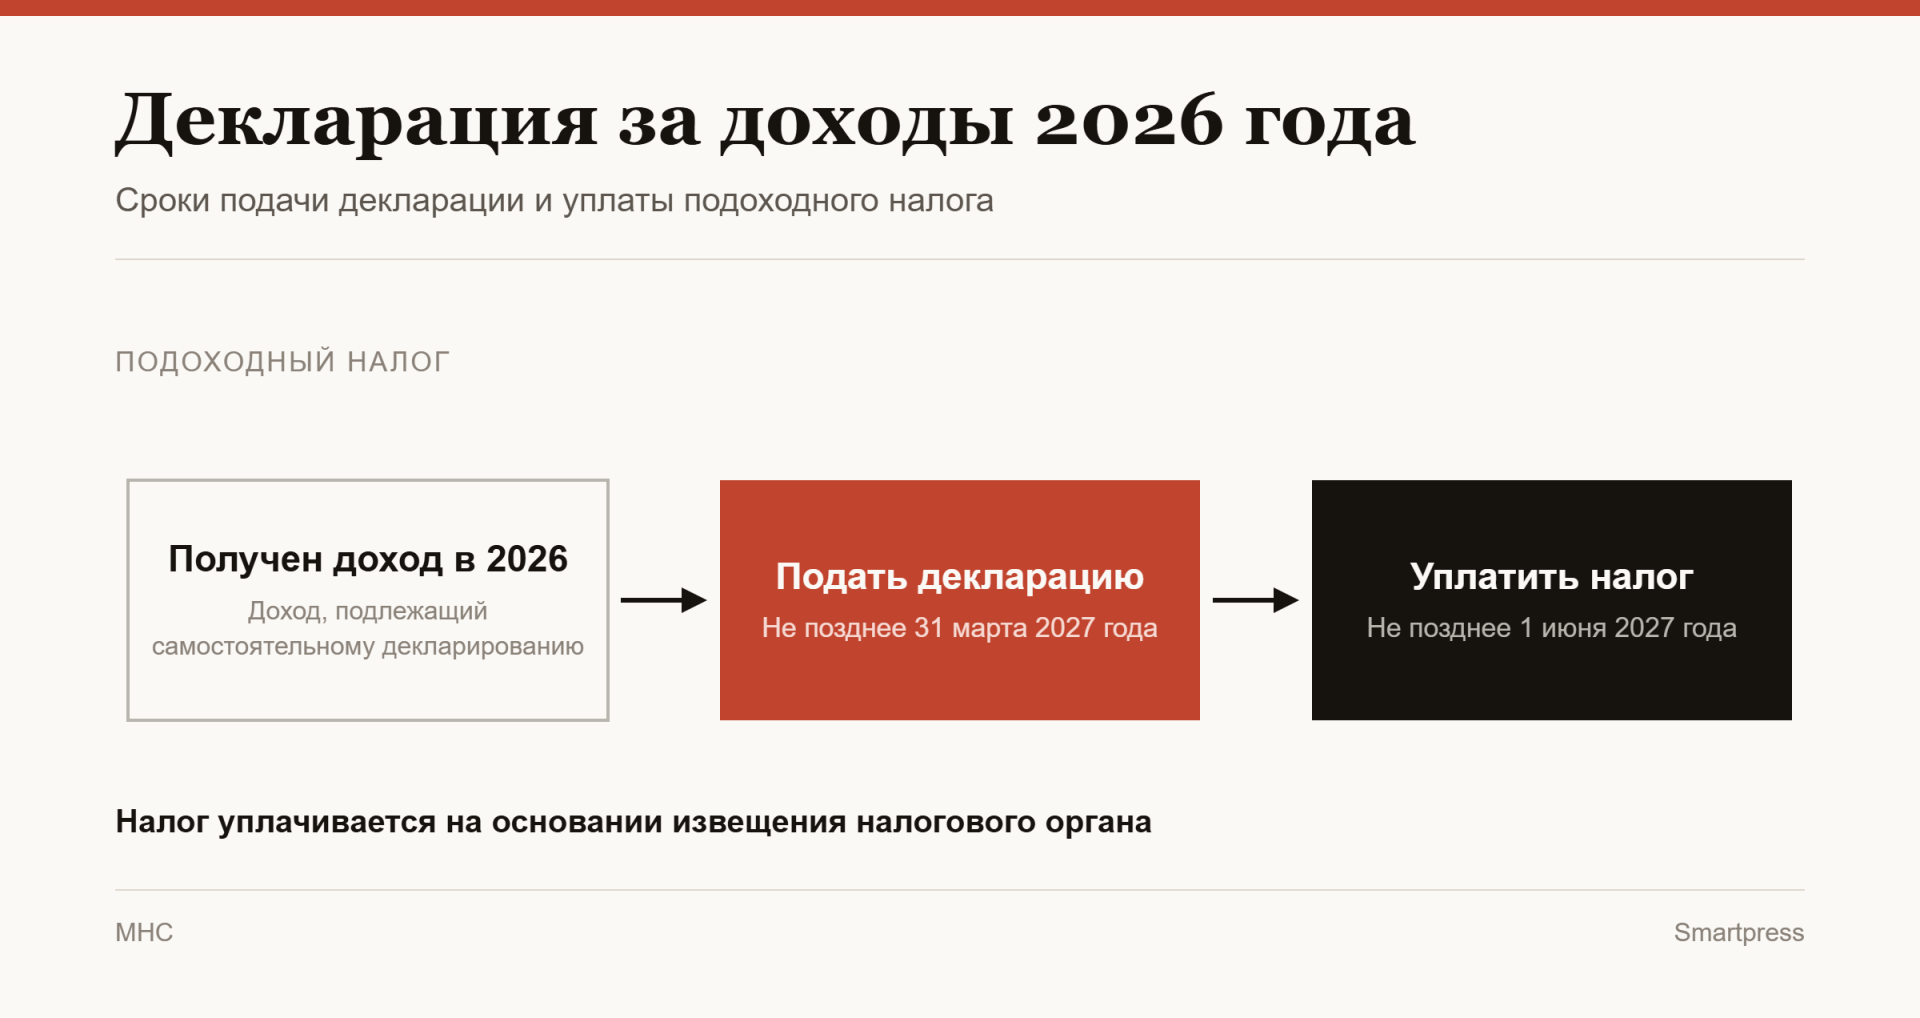
Если человек получил в 2026 году доход, который обязан декларировать самостоятельно, налоговую декларацию нужно представить не позднее 31 марта 2027 года.
Подоходный налог, рассчитанный по декларации, уплачивается не позднее 1 июня 2027 года на основании извещения налогового органа. Такой порядок прямо указан МНС.
Для подарков от физлиц обязанность по декларированию возникает, в частности, когда облагаемый доход превышает установленный пунктом 22 статьи 208 НК предел.