Пересматривать льготы для бизнеса вполне естественно: экономическая политика страны не обязана оставаться статичной десятилетиями. Ведь со временем меняются технологии, рынки сбыта, ситуация в мире. Но существует принципиальная разница между изменением условий для будущих инвестиций и для уже построенного предприятия. Как в разных странах реформируют режимы налогообложения, превращая свои шаги в инвестиционное преимущество?
Льгота – часть инвестиционного расчета
Большинство белорусских свободных экономических зон (СЭЗ) появились около 30 лет назад. И было бы странно, если бы правила, созданные тогда, вообще не пересматривались. Но что делать с предприятиями, которые уже вложили деньги, исходя из условий, существовавших на момент принятия инвестиционного решения?
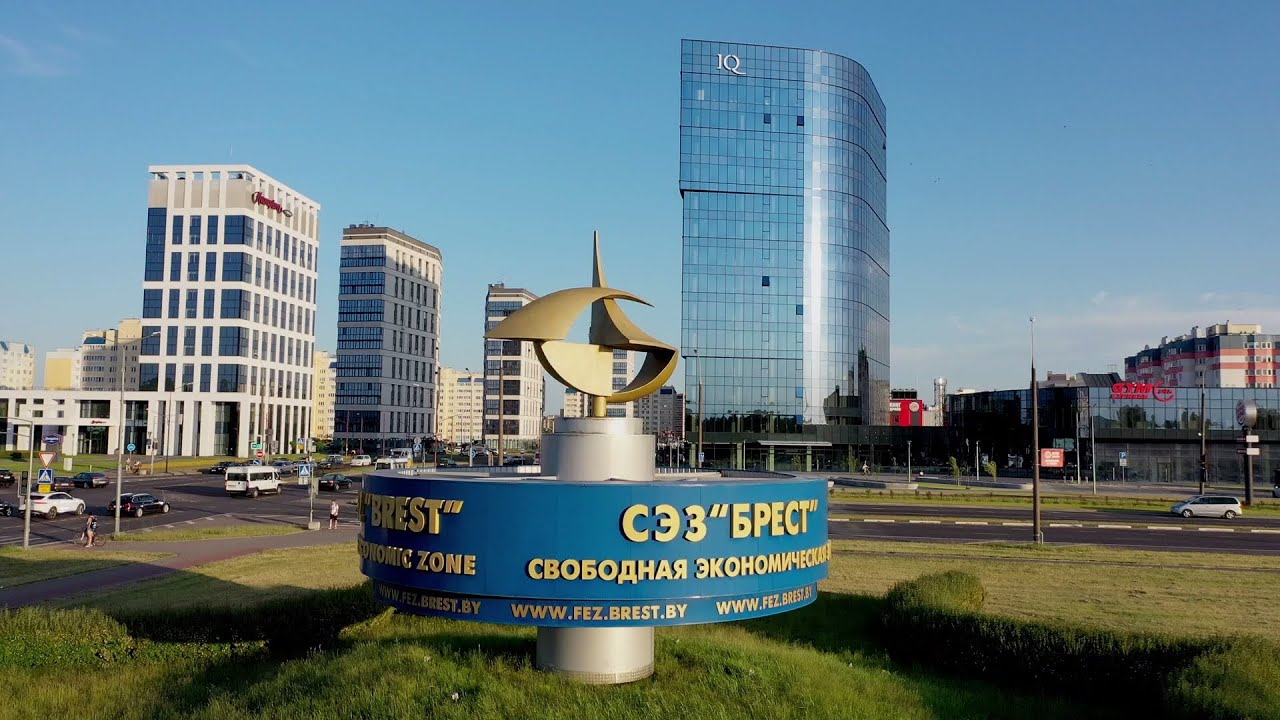 СЭЗ “Брест”. Фото fezbrest.com
Для государства налоговая льгота – строка в законодательстве. Для инвестора – одна из переменных финансовой модели наряду со стоимостью земли, рабочей силы, кредита, логистики и доступом к рынкам. Из совокупности этих факторов складываются срок окупаемости предприятия и ожидаемая доходность капитала.
Поэтому изменение одного из ключевых параметров после того, как завод уже построен, экономически отличается от установления новых требований для инвестора, который только выбирает площадку. И государства применяют разные механизмы, чтобы изменения экономической политики не стали шоком для уже реализуемых инвестпроектов.
Китай. Реформа состоялась, но не за один день
Один из наиболее показательных примеров – налоговая реформа Китая. С 2008 года там унифицировали налогообложение местных и иностранных предприятий, установив стандартную ставку налога на прибыль в размере 25%. До реформы часть компаний с иностранным капиталом платила 15%.
 Шанхай – крупнейший промышленный центр Китая. Фото pixabay.com
Вместо того, чтобы просто “запустить” новую ставку с 1 января, в законодательстве предусмотрели переходный механизм для предприятий, созданных до реформы.
Ставку для них увеличивали в течение пяти лет: до 18% в 2008 году, до 20% в 2009-м, до 22% в 2010-м, до 24% в 2011-м и лишь в 2012-м она составила 25%.
А предприятия, которым ранее предоставлялись налоговые каникулы или временное снижение налога, в определенных случаях смогли использовать эти льготы до окончания установленного срока.
Государство достигло своей цели, но разделило новые правила экономической политики и обязательства, возникшие при прежних.
Польша. Новую систему ввели, старые разрешения сохранили
Еще показательнее опыт соседней Польши. В 2018-м страна существенно изменила систему поддержки инвестиций. Вместо прежней модели специальных экономических зон появилась Polish Investment Zone: возможность получать инвестиционную поддержку фактически распространили на всю территорию страны при выполнении установленных требований.
Однако для предприятий, уже работавших на основании разрешений в прежних специальных экономических зонах, они продолжают действовать до конца 2026 года.
Государство признало старую модель исчерпавшей себя и фактически создало новую, но не аннулировало изначальные условия для тех, кто ими уже пользуется. Для инвестиционного климата подобная деталь иногда важнее размера самой льготы. Инвестор видит, что правила в стране способны измениться, но ранее принятое государством решение не исчезает мгновенно после новой редакции закона.
Маврикий. Отменить режим не значит отменить обязательства
Похожую логику можно увидеть на Маврикии. Страна реформировала режим Global Business, при котором иностранные компании могли регистрироваться на Маврикии, платить там налоги по льготной ставке, а фактически работать в других странах и пользоваться возможностями международных соглашений об избежании двойного налогообложения.
С 2019 года ряд лицензий упразднили. Однако для компаний, получивших их ранее, были предусмотрены grandfathering rules (дословно “дедушкины правила” или “дедушкина оговорка”– тот самый принцип, согласно которому новые правила, законы или налоги не распространяются на уже существующие объекты, бизнесы или контракты – прим. редактора) – прежний режим продолжал действовать до 30 июня 2021 года с определенными ограничениями.
Здесь особенно хорошо видна сама философия такого подхода. Можно отказаться от экономического инструмента, который государство больше не считает оптимальным. Но из этого вовсе не следует, что одновременно нужно изменить условия для каждого бизнеса, который воспользовался этим инструментом тогда, когда государство само его предлагало.
Почему государствам важна эта осторожность?
Причина не только в отношениях с уже работающим бизнесом. Крупный инвестор редко сравнивает страны исключительно по текущей ставке налога. Его интересует горизонт в 10, 15, иногда 20 лет. Завод невозможно перенести в другую юрисдикцию так же легко, как банковский счет или торговую компанию. Возникает понятие регуляторного риска.
 Компании предпочитают инвестировать в страны с предсказуемой экономической политикой. Фото pixabay.com
Условно говоря, одна страна может предлагать налог в 15%, другая – 18%. Но если во второй юрисдикции инвестор уверен, что согласованные условия будут действовать либо изменятся предсказуемо, более высокая ставка вовсе не обязательно сделает ее менее привлекательной. И наоборот. Очень щедрая льгота теряет часть своей ценности, если бизнес допускает возможность ее досрочного пересмотра.
Государство может увеличить налоговые поступления от конкретного предприятия сегодня, но одновременно повысить собственную “цену риска” для будущих инвесторов. А она уже не записана отдельной строкой бюджета и потому значительно хуже заметна.
Что происходит, когда экономика предприятия меняется мгновенно?
Для действующего производства резкое увеличение налоговой нагрузки означает необходимость где-то найти дополнительные деньги. Вариантов немного: сократить прибыль, отказаться от части инвестиций, отложить модернизацию, уменьшить расходы, пересмотреть численность персонала, повысить цены, если это позволяет рынок.
 Предприятие может просто не выдержать резко возросшую налоговую нагрузку. Фото pixabay.com
Особенно чувствительна такая ситуация для производств с невысокой маржинальностью. Если одновременно дорожают сырье, энергия, кредит или логистика, изменение налогового режима способно превратить рентабельное предприятие в пограничное или убыточное. И здесь возникает еще один важный для государства эффект.
Налоговая система – не набор изолированных сосудов. Дополнительные поступления по одному налогу вовсе не означают аналогичного увеличения доходов бюджета в целом. Если компания сокращает инвестиции, производство или занятость, государство может получить больше по одной статье и меньше по другим.
Поэтому экономический результат изменения льгот корректнее оценивать не по дополнительной сумме конкретного налога, а по совокупному эффекту для бюджета, инвестиций, экспорта, занятости и будущих проектов.
СЭЗ для Беларуси уже не эксперимент
В белорусском случае этот вопрос особенно важен потому, что СЭЗ давно перестали быть небольшим экспериментальным сегментом экономики.
По итогам 2024 года их резиденты сформировали рекордный внешнеторговый оборот в $14 млрд, причем $8,8 млрд пришлось на экспорт. Министерство экономики также сообщало о росте инвестиций, налоговых платежей, прямых иностранных инвестиций на чистой основе, производства и выручки предприятий зон.
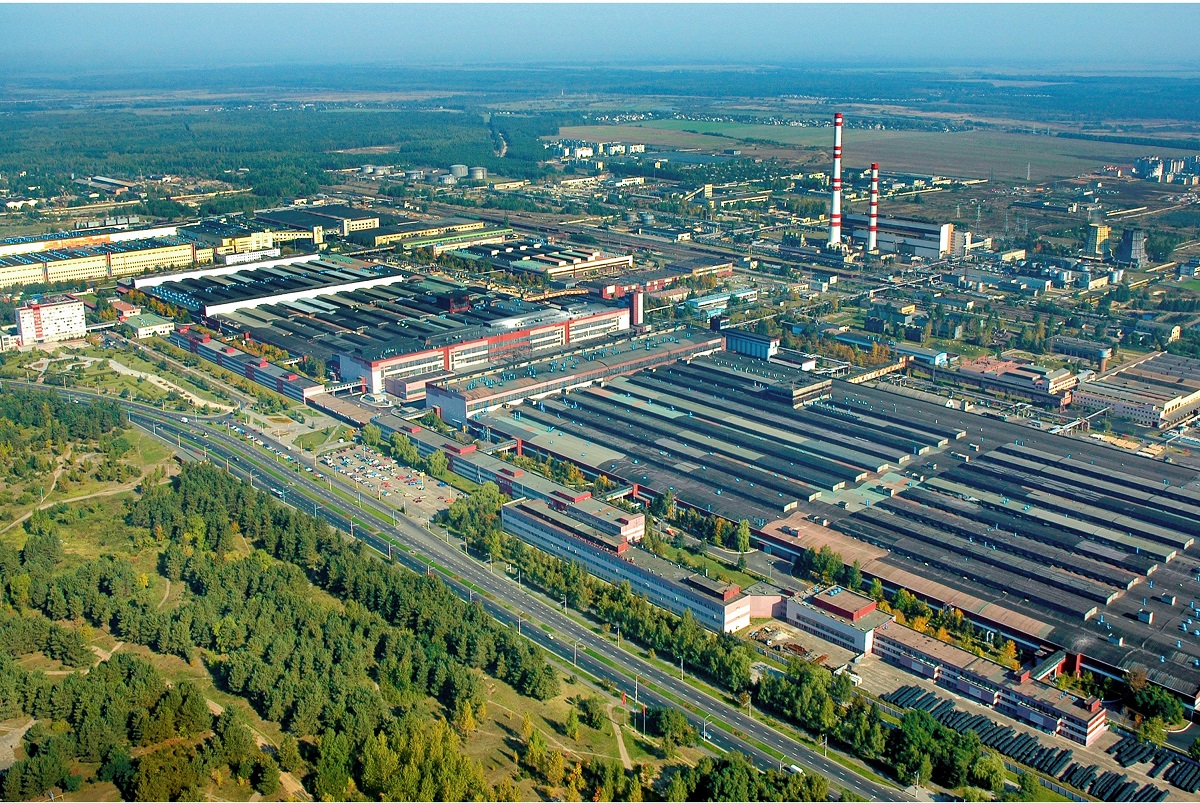 Белшина – один из резидентов СЭЗ “Могилев”. Фото fezmogilev.by
Данные за 2025 год еще интереснее для анализа. В шести белорусских СЭЗ работали 426 резидентов примерно со 136 тысячами работников. На них приходилось 18,5% промышленного производства страны и 20,9% товарного экспорта. Хоть выручка снизилась, инвестиции в основной капитал выросли на 54,3%, до 2,68 млрд рублей, а платежи в бюджет и внебюджетные фонды – на 6,4%, до 3,89 млрд рублей.
Эти цифры позволяют посмотреть на льготы несколько иначе. СЭЗ – это не территория, с которой страна просто “недополучает налоги”. Это механизм обмена. Взамен на особые условия, государство рассчитывает получить производство, капитал, экспорт, рабочие места, технологии и налоговую базу, которых без этой инвестиции могло вообще не возникнуть.
Поэтому эффективность СЭЗ нельзя корректно измерять только стоимостью предоставленных льгот. Нужно понимать, какой объем экономической активности появился благодаря этим условиям и какой ее части не было бы без них. Только такое сопоставление дает содержательный ответ на вопрос, оправдана ли конкретная льгота.
Равные условия – не всегда одинаковые условия
Один из наиболее убедительных аргументов в пользу пересмотра льгот – необходимость обеспечить равные условия конкуренции для предприятий одной отрасли. Логика понятна. Почему две компании выпускающие сходную продукцию на одном рынке должны платить разные налоги только потому, что одна находится в СЭЗ?
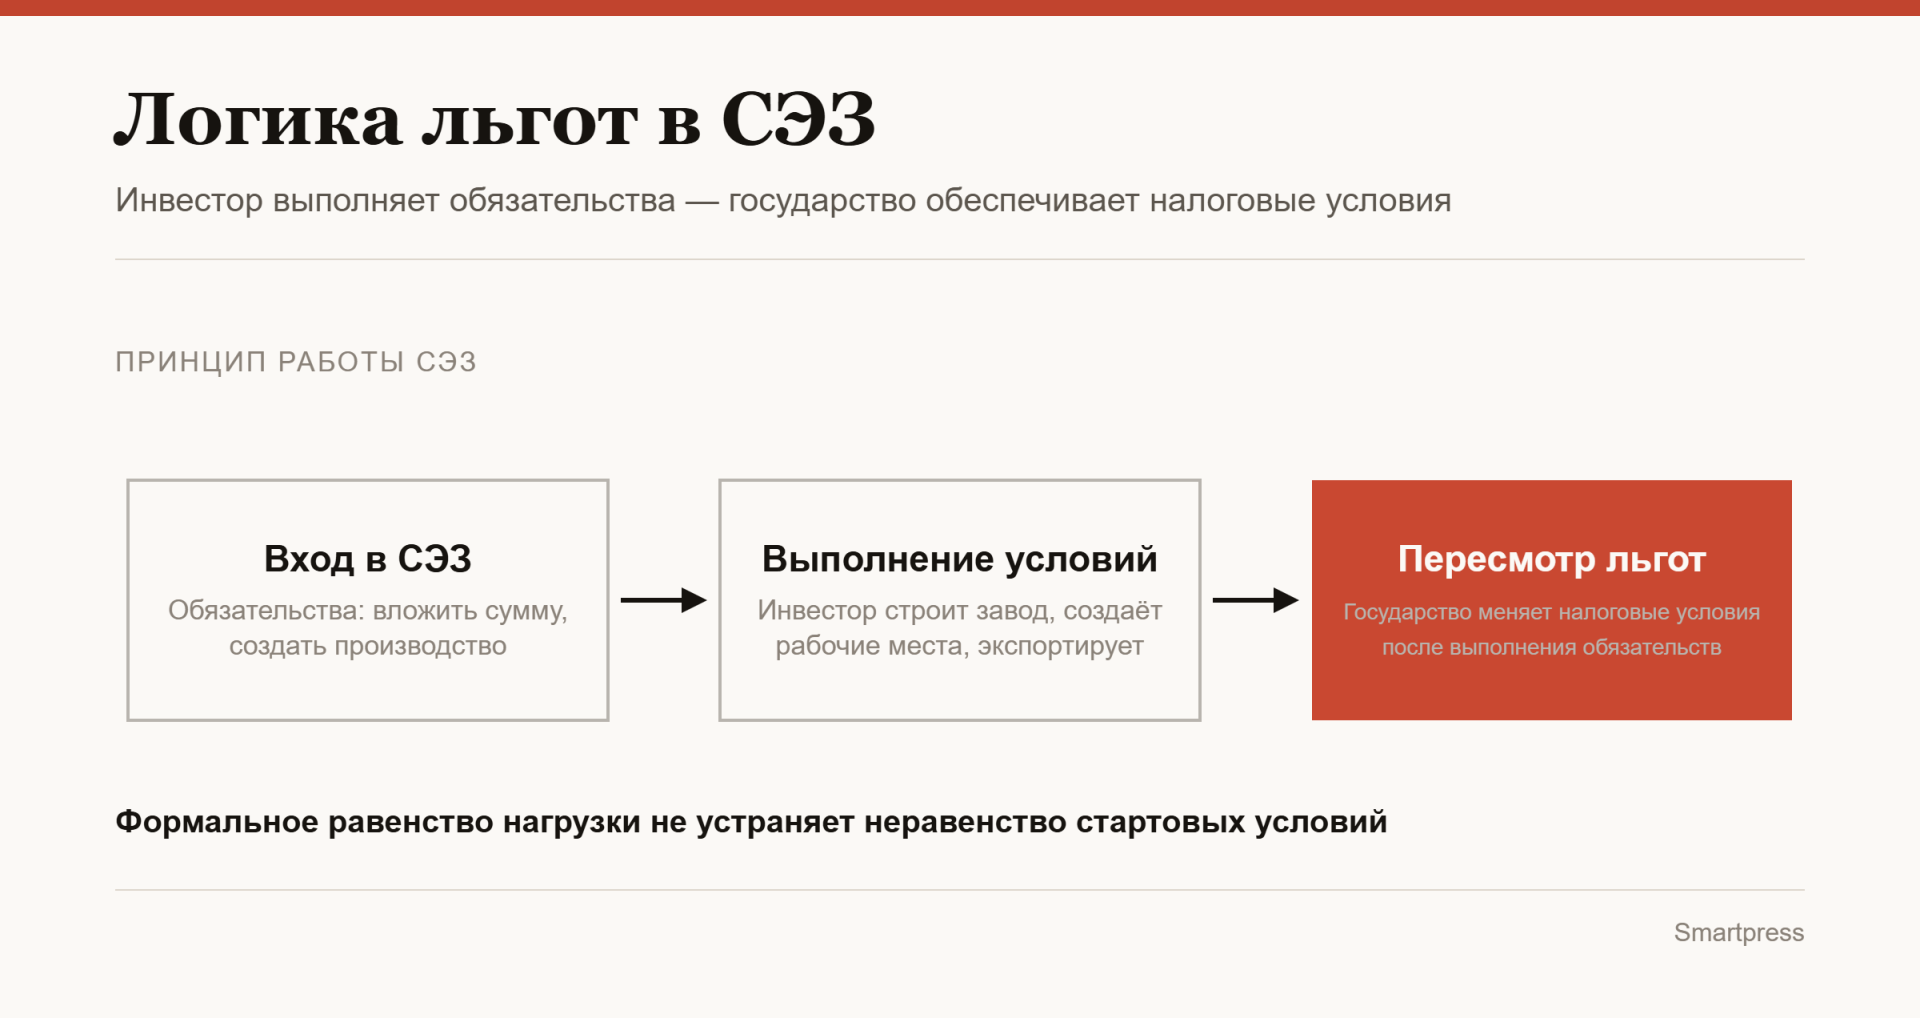
Но равенство налоговой нагрузки еще не означает равенства экономических условий. Один завод мог строиться без инвестиционных обязательств, другой – прийти в СЭЗ именно в обмен на обязательства вложить определенную сумму, создать производство, рабочие места и обеспечить экспорт.
Если после выполнения инвестором своей части договоренности государство меняет вторую часть уравнения, условия конкуренции становятся одинаковее только формально.
Переходный период – не уступка бизнесу
Grandfathering rules иногда ошибочно воспринимаются как привилегия инвестора. В действительности это инструмент управления государственным риском.
Правительство сохраняет свободу менять экономическую политику. Но одновременно показывает будущему инвестору, что, если завтра стратегия страны изменится, капиталу дадут время адаптироваться.
Причем переходный механизм совсем не обязательно означает сохранение льготы на десятилетия. Возможны разные решения: постепенное повышение ставки, сохранение режима до окончания уже установленного срока, несколько лет адаптации, фиксация условий только для ранее осуществленных инвестиций и применение новых требований ко всем новым проектам.
У инвестиционного климата есть память
При выборе страны для нового предприятия международная компания смотрит на историю применения законодательства. Как государство поступало с предыдущими инвесторами? Выполнялись ли обещанные условия? Что происходило во время налоговых реформ? Давали ли бизнесу время перестроиться?
 При выборе страны для строительства предприятия компании изучают не только ее экономические реалии, но и инвестиционную репутацию. Изображение сгенерировано ИИ
Поэтому инвестиционная привлекательность – это репутационный капитал государства. Создается он долго, а переоценивается рынком значительно быстрее.
Для Беларуси вопрос будущего СЭЗ шире дискуссии о том, должна ли конкретная категория предприятий пользоваться конкретной налоговой льготой. Если инструмент перестал стимулировать инвестиции, экспорт или создание производств, государство вправе искать более эффективный.
Но способ изменения правил имеет большое значение. Полный экономический результат будет лучше, если новые вводные не станут шоком для действующих компаний. Избежать этого шока можно при помощи специальных “переходных” условий, которые могли бы предлагаться индивидуально в зависимости от масштабов и объемов производства конкретных резидентов СЭЗ.
Хороший инвестиционный климат – это не обещание никогда не менять правила. Это уверенность бизнеса в том, что государство, меняя их, помнит о решениях, которые инвестор уже принял, поверив прежним правилам.