Что на самом деле покупают, когда покупают бизнес? Почему успешная компания с известным владельцем может оказаться непривлекательной для инвестора? И сколько стоят бренд, команда и отношения с клиентами? Обсуждаем с экспертом по вопросам преемственности бизнеса, партнером юридической компании “Степановский, Папакуль и партнёры. Юридические услуги“ Александром Степановским , который участвует в сопровождении сделок по покупке и продаже компаний.
Перед разговором о том, как в Беларуси продают бизнес, мы открыли сайт объявлений и прочитали подряд полтора десятка предложений. Хинкальня по франшизе, салоны красоты, помещение под производство мясных снеков, мини-мясокомбинат, бренд одежды, половина ТЦ...
 Александр Степановский
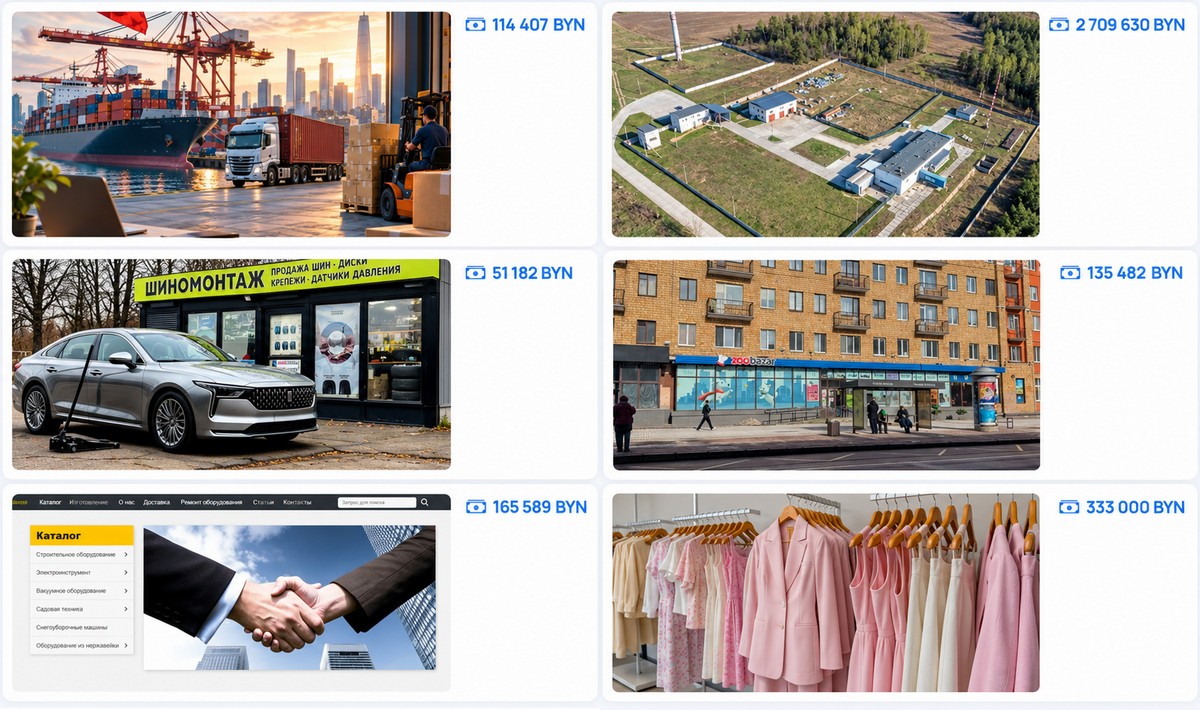
Выяснилось любопытное. Примерно две трети продавцов предлагают либо производственную линию, либо помещение с оборудованием, либо нечто такое, из чего только предстоит создать бизнес.
– Я читаю: бери, становись, работай, и будет тебе счастье, - иронизирует Александр Степановский.
Можно купить помещение со станком и потом искать сотрудников, клиентов, налаживать производство. А действующий бизнес уже генерирует деньги: есть команда, договоры, поток клиентов, налаженная работа.
Но главная проблема большинства объявлений, считает эксперт, заключается даже не в этом.
Кому вообще нужен ваш бизнес?
Люди не видят, кто покупатель. Продавец словно рассчитывает, что найдется человек с деньгами и желанием позаниматься именно его делом. Между тем потенциальные покупатели обычно решают другие задачи.
Это либо конкуренты, либо поставщики, либо клиенты, либо инвесторы.
Степановский приводит пример из объявления о продаже мини-мясокомбината в Ошмянах. Есть цех по производству тушенки, товарный знак, контракты, сотрудники.
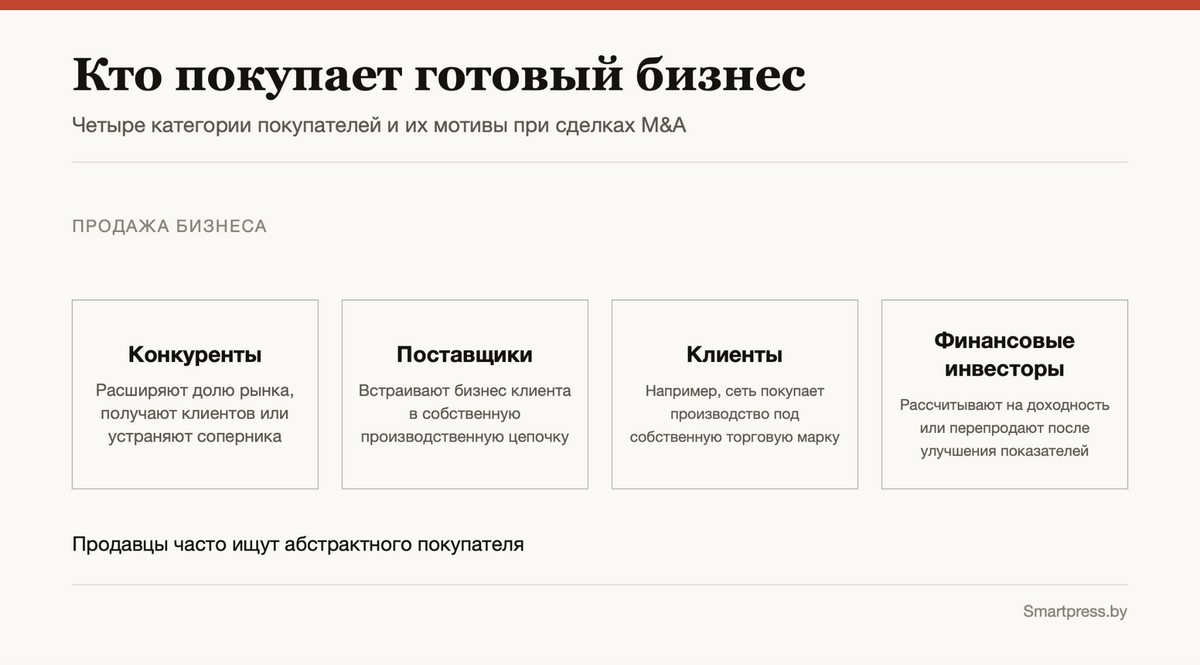
Кто потенциальный покупатель? Возможно, крупный сельхозпроизводитель, которому выгодно самостоятельно перерабатывать мясо. Или компания, занимающаяся распространением продуктов питания. Теоретически производство может заинтересовать и торговую сеть с собственными брендами.
Есть еще одна категория, когда компанию покупают ради удачного расположения или быстрого выхода на новый рынок.
– Например, я хочу продавать автомобили в Витебске. Я просто покупаю местного почти убыточного продавца. Там есть у него уже аренда помещений, салон, есть люди, есть некие бизнес-процессы.
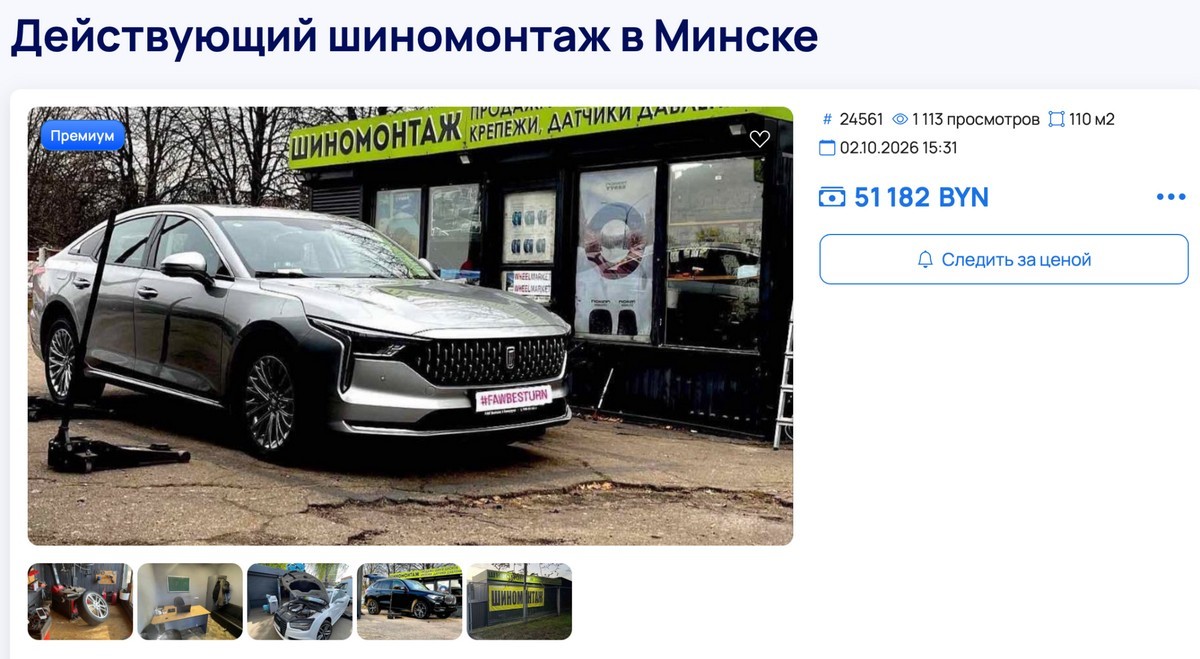 Очевидно, купив это хозяйство, нужно работать самому или нанимать команду. Подойдет для тех, кто хочет делать ”сеть“ шиномонтажей.
Покупатель получает готовую точку входа на рынок, а прежний собственник избавляется от бизнеса, который не сумел сделать прибыльным. Получается, что даже убыточная компания может представлять ценность. Просто покупатель видит в ней возможности, которыми прежний владелец не воспользовался.
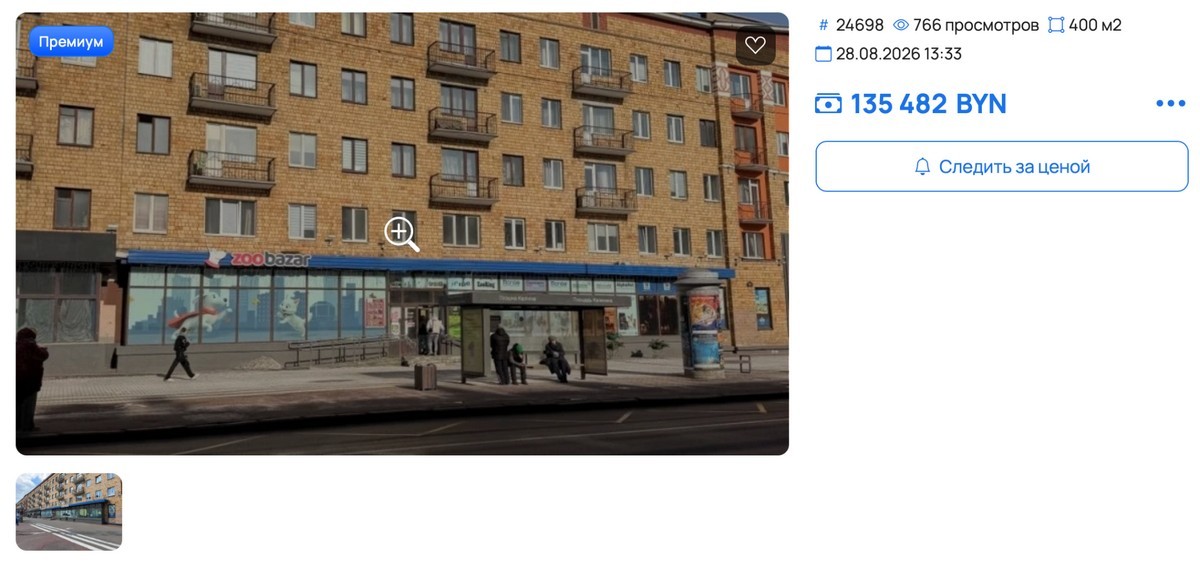 Аренда на три года помещения бывшего магазина “Природа” на проспекте Независимости продается исключительно как локация.
“Чем большей долей владеет один человек, тем меньше компания будет стоить”
Почему компании с сильными, узнаваемыми, харизматичными владельцами порой продаются хуже, чем рассчитывают их собственники?
– Ответ здесь простой: потому что всё завязано на хозяине. То есть, по сути, хозяин – это и есть бизнес.
Степановский предлагает любопытное сравнение западной и постсоветской практики.
– Американцы говорят: “Надбавка за контроль”. То есть чем большей долей ты владеешь, тем больше тебе заплатят. Но на постсоветском пространстве это работает иначе. Чем большей долей компании владеет один человек, тем меньше она будет стоить.
Представим компанию, где владелец лично договаривается с ключевыми клиентами, принимает основные решения, контролирует сотрудников и решает все серьезные проблемы. Пока он на месте, бизнес работает прекрасно.
Что произойдет, когда он уйдет? Останутся ли клиенты? Сможет ли новый директор управлять командой? Кто будет принимать решения?
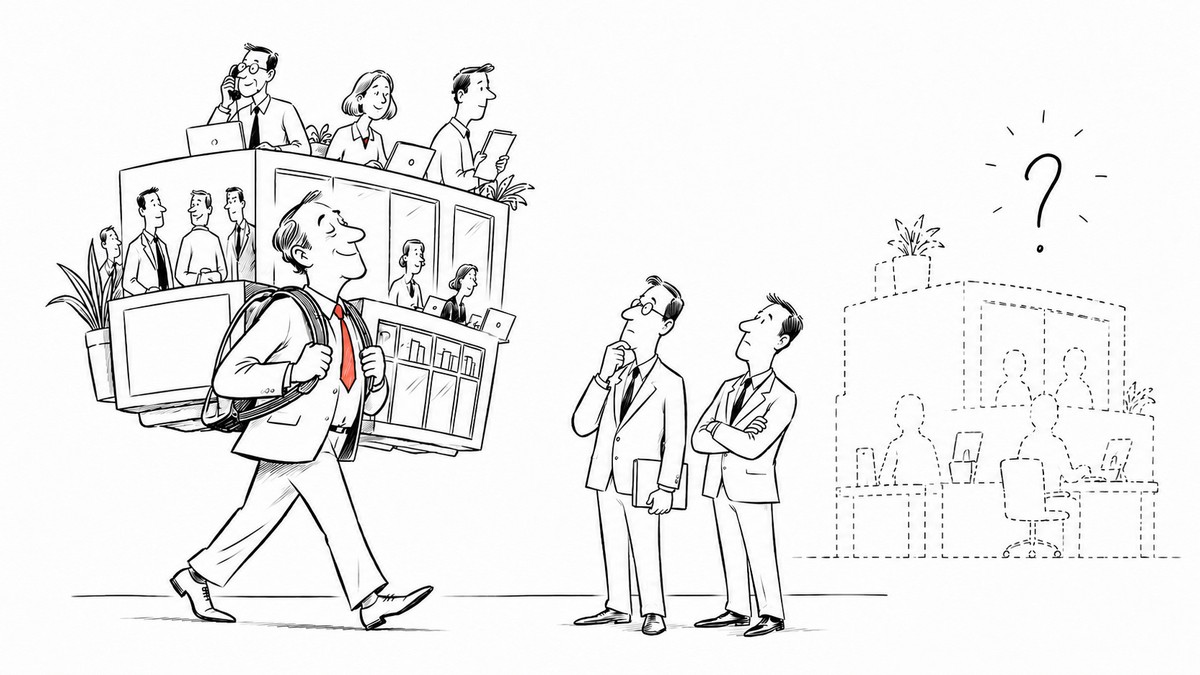
Покупатель видит риски и учитывает их в цене.
– Компания стоит дороже, когда ты отделяешь собственника от компании. Если всё завязано на хозяине, ты должен продать себя как бизнес, – объясняет эксперт.
При продаже таких бизнесов покупатель иногда ставит условие: прежний владелец должен еще два-три года оставаться руководителем и постепенно передавать управление. Часть денег за компанию при этом выплачивают с отсрочкой.
То есть продаешь бизнес, а получаешь новую должность и отложенный платеж.
“Ты равняешься на Adidas, но ты не Adidas”
Сколько стоит компания? У собственника обычно есть своя цифра. Он помнит, сколько вложил в оборудование, помещения, развитие бренда, сколько лет работал и какие трудности преодолел.
Покупатель считает по-другому.
Степановский вспоминает историю из бизнес-школы. Один из слушателей, владелец обувного производства, решил оценить свою компанию по финансовым показателям крупнейших мировых производителей. Взял публичную отчетность Adidas и Nike, посмотрел показатели прибыли и рассчитал, сколько должен стоить его бизнес: “Подожди, ты равняешься на Adidas, но ты не Adidas”.
Для оценки бизнеса существует несколько подходов. Один из распространенных предполагает использование EBITDA – прибыли до вычета процентов, налогов и амортизации.
По оценке эксперта, капиталоемкие производства обычно продаются с меньшими коэффициентами к EBITDA, чем технологические компании.
– Кирпичный завод – это примерно две-три EBITDA. Это тяжелый бизнес, он стоит дешево. А чем более технологичный бизнес, например, биокомпании, IT-компании, это будет пять-семь EBITDA, десять EBITDA на продажу.
По словам Степановского, чем больше у компании тяжелых активов – зданий, станков, сооружений – тем ниже может быть коэффициент к прибыли, по которому оценивается такой бизнес. Речь идет именно о коэффициенте, а не о том, что наличие имущества само по себе уменьшает стоимость компании.
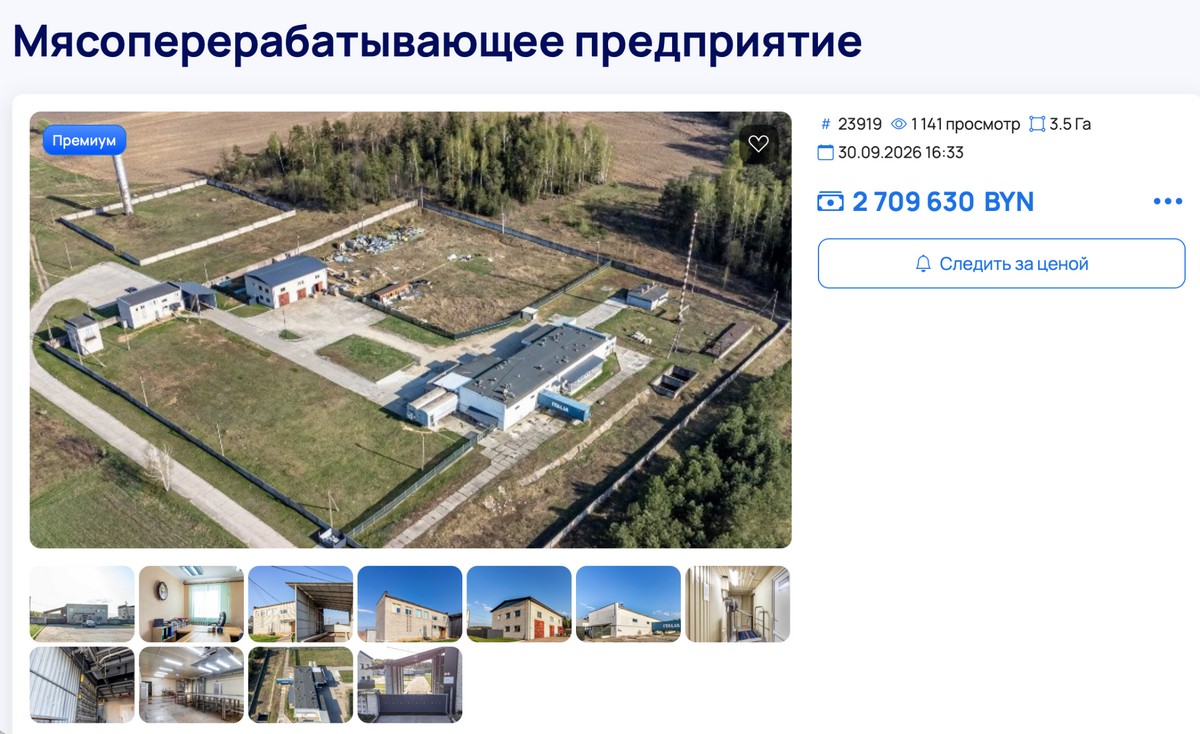 ”Продается бизнес, но нужно изучать все аспекты деятельности. И техническую, и экономическую, и юридическую”
Разные методы оценки могут давать существенно отличающиеся результаты. В конкретной сделке многое зависит от перспектив бизнеса и интересов покупателя.
Степановский советует предпринимателям регулярно оценивать компании, даже если продавать их никто не собирается. Особенно когда у бизнеса несколько владельцев.
– Когда мы начинаем это вместе считать, когда всё хорошо и у нас есть некая методика отсчета, тогда это нормальный механизм. В ситуации конфликта между партнерами попытка впервые договориться о стоимости компании почти неизбежно приведет к новым спорам.
К примеру, на торги на $7,5 млн выставлена половина ТЦ в Уручье. “Причина продажи: разногласия между действующими собственниками”, – указано в объявлении.
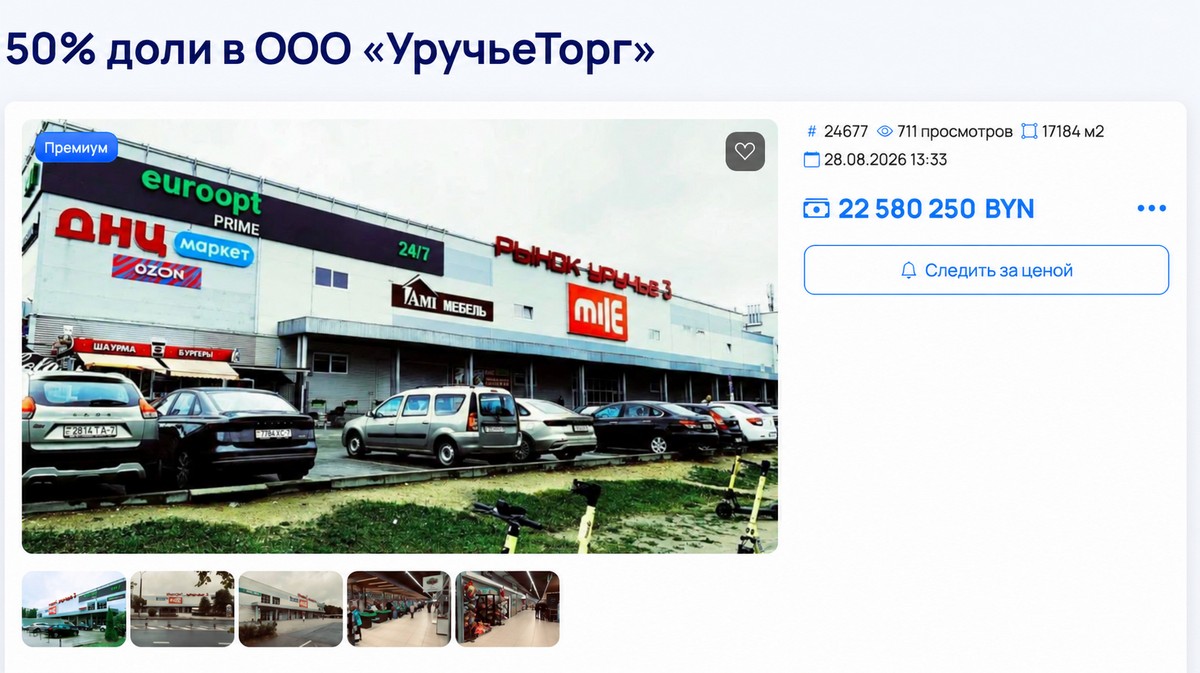
– 50% доли в компании с корпоративным конфликтом. Я бы сказал ”продается корпоративный конфликт“. Да, это бизнес, но по ходу у продавца нет власти в этой компании, при том, что у него есть 50%. Очень сомнительная покупка. Если покупать, то покупать 100%. То есть делать предложение всем продавцам о покупке. Кроме того, неизвестно, удастся ли соблюсти все корпоративные процедуры при покупке, особенно по цене покупки, – анализирует ситуацию эксперт.
И еще один любопытный пример, на этот раз из учебной практики самого Степановского.
В бизнес-школе слушателям предложили оценить собственные компании и выставить их на условную продажу. Александр оценил свой юридический бизнес в $5 млн, исходя из выручки и прибыли.
Среди участников учебной сделки заинтересовался только один человек – приглашенный представитель ЕБРР, юрист по образованию.
– Я у него спросил: “Слушайте, а почему вы купили бизнес?” Он говорит: “Я сам юрист. Я понимаю, что это хороший бизнес, и я, если его куплю, точно заработаю на нем”.
Остальные участники, по словам эксперта, просто не понимали специфики этого бизнеса. Для покупателя знание отрасли иногда оказывается не менее существенным, чем привлекательная цена.
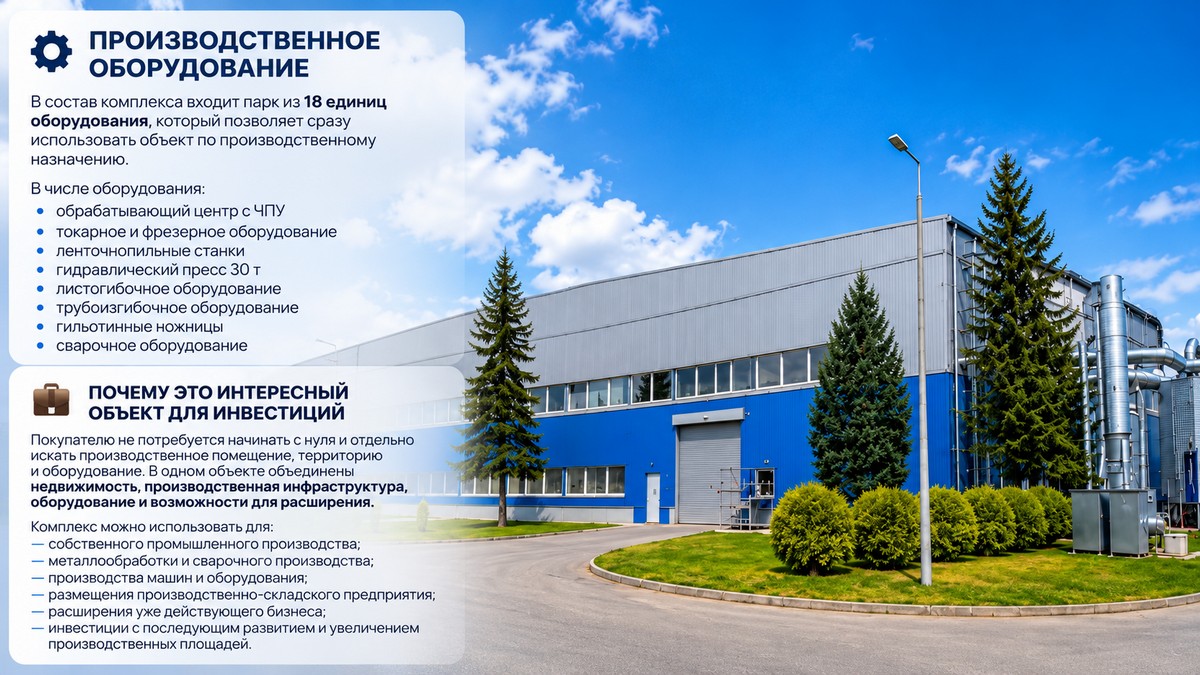 Тут продается имущество, а не бизнес, считает Степановский. “Проблема еще в том, что купив это хозяйство, нужно специализироваться на этой теме, либо перепродавать станки дальше”
Художник и менеджер. Как продать компанию, которую нельзя потрогать?
С производством всё более-менее понятно. Есть оборудование, помещения, готовая продукция, контракты. А как продаются рекламные агентства, медиа, юридические, дизайнерские и консалтинговые компании?
По наблюдениям Степановского, сложнее. Особенно когда компания фактически представляет собой авторский проект.
– Когда в компании есть клиенты, есть хорошая команда, долгосрочные контракты, нормальные бизнес-процессы и менеджмент, тогда компанию действительно можно продать. То есть тогда она стоит денег, даже если это неосязаемый бизнес, типа рекламного, консалтингового, дизайнерского.
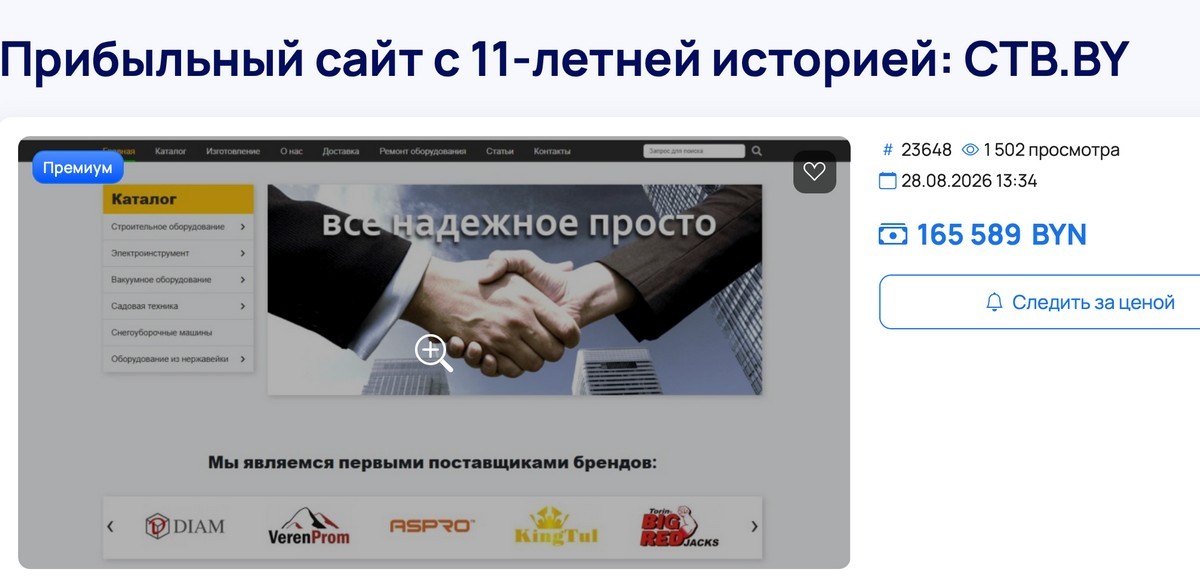
 ”Похоже на продажу бизнеса, но непонятно, что продается. “Доля в бизнесе” - слишком общее понятие в этом деле. Видимо, бизнес нормально не структурирован, а следовательно, нормально управлять им будет проблематично”
Но есть и другая проблема. Представим успешного дизайнера, владельца студии, бренда. Клиенты приходят на его имя, он лично разрабатывает проекты, участвует в переговорах, принимает творческие решения. Всё прекрасно работает, пока он сам занимается творчеством.
Сколько стоит бренд? И когда имя владельца становится проблемой?
Представим, что покупатель приобретает предприятие с известной торговой маркой. Но у него уже есть собственный бренд, под которым он собирается продавать продукцию.
Сколько стоит прежнее название?
– Ничего не стоит, если ты НЕ собираешься его использовать. И стоит, если ты его собираешься использовать, – рассуждает Степановский.
Эксперт предлагает оценивать пользу бренда через продажи. Например, сколько конфет “Столичные” продает “Коммунарка”, какую долю они занимают в выпуске и какую прибыль приносят. Если товарная марка помогает зарабатывать, у покупателя появляется основание оценивать ее стоимость.
Для дизайнерских брендов задача сложнее. Их известность часто тесно связана с личностью основателя. Например, мы обнаружили в продажах бренд одежды ESPIREO. Причиной продажи названы “личные стратегические изменения у основателя: свадьба, новая страна и новый проект требует 100% фокуса”. При этом в обьявлении подчеркиваетися, что “бизнес продается на стадии роста, а не из-за проблем”.
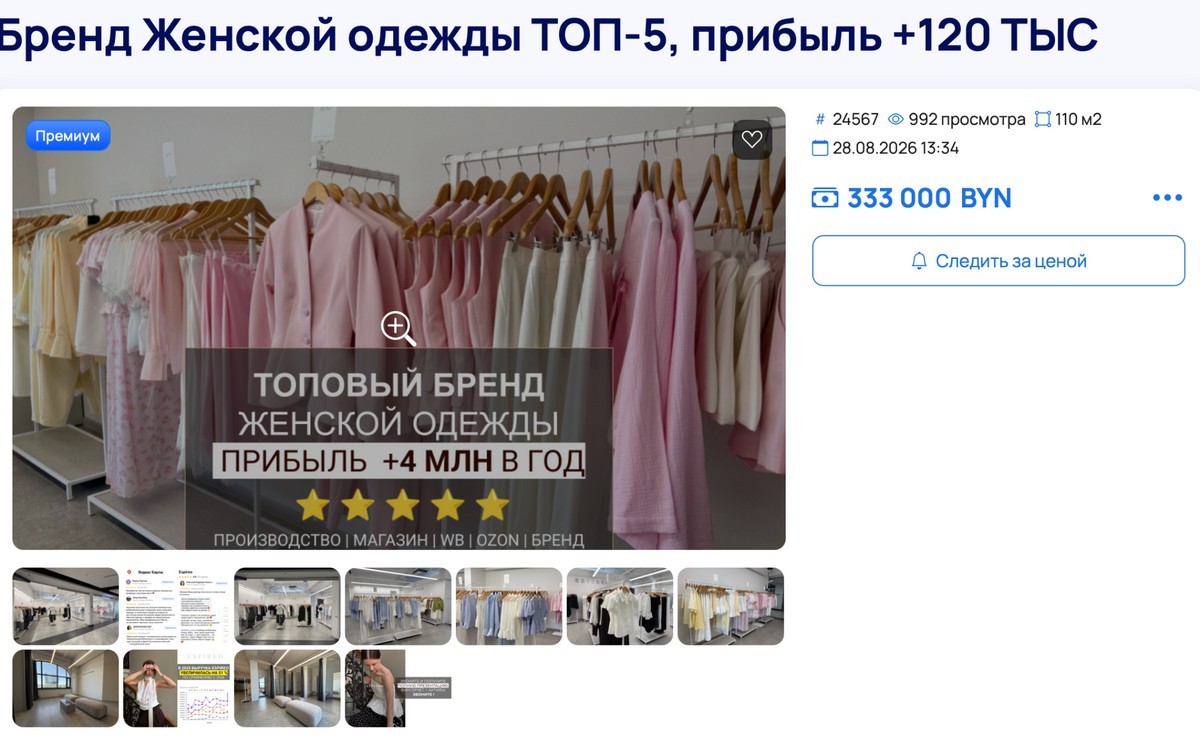
– Я ”завис“ на этом объявлении. Производства своего нет, каналов продаж своих нет. Все продажи онлайн. Такая бизнес-модель работает в Китае, когда какая-то очередная ”звезда“ хочет запустить свой бренд. Но там есть профессиональные команды, которые обеспечивают функционирование этой модели.
Мне кажется, что тут скрытый смысл продажи – вернуть вложения в товарный запас (200 тыс.), ну и продать ”лояльную аудиторию“. Всё остальное нужно проверять на прочность бизнес-модели.
Почему компании продают? Иногда собственник просто уперся в потолок
Причины продажи бизнеса далеко не всегда связаны с плохими финансовыми результатами. Порой к продаже подталкивают изменения законодательства: новые требования к капиталу, персоналу или условиям ведения деятельности. Небольшое предприятие может оказаться перед выбором: вкладывать дополнительные средства в развитие либо искать покупателя.
Наконец, бизнес может достичь размера, за пределы которого собственник уже не готов выходить.
– Человек иногда думает: развил компанию, 20 человек. Для того чтобы сделать 200 человек, надо несколько миллионов. Таких денег у владельца может не быть. Или он просто не хочет брать на себя новые риски.
Он понимает: всё, вот стеклянный потолок у меня есть, его не пробить. Соответственно, компанию надо продать. Покупатель с большими ресурсами способен вывести ее на следующий уровень. А прежний собственник получает возможность заняться чем-то другим.
Ситуация: купили компанию, а сотрудники ушли
Александр Степановский подчеркивает, что корпоративная культура одной компании неизбежно поглощает корпоративную культуру другой компании. Процесс объединения всегда тревожный и непредсказуемый, у сотрудников всегда есть ожидания, что ”новая метла будет по-новому мести“.
Какая культура оказывается сильнее? Авторитарный стиль управления нередко берет верх над более демократичным. Однако это наблюдение из практики, а не универсальное правило.
Поэтому так важна ”послепродажная" работа по поддержке коллектива. Если этого не делать, лучшие сотрудники могут покинуть компанию.
Как подготовиться к продаже или покупке бизнеса? Рекомендации эксперта
Продавцу
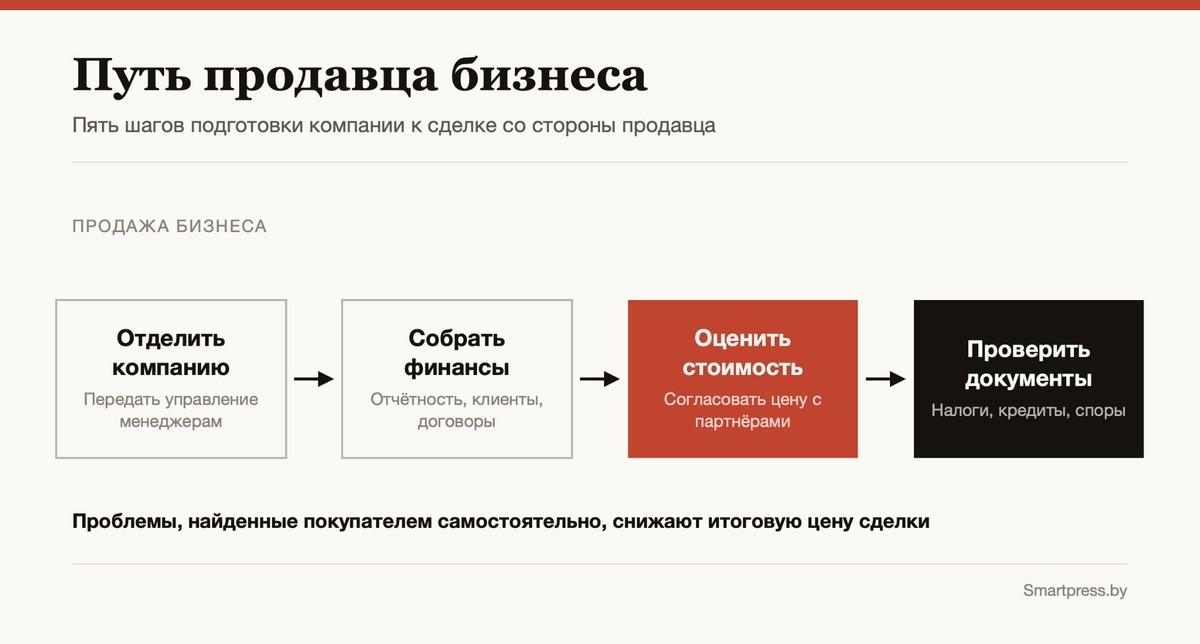
- Отделите компанию от себя. Передайте оперативное управление менеджерам, распределите полномочия. Покупатель должен убедиться, что бизнес сможет работать после вашего ухода.
- Подготовьте финансовую историю. Соберите отчетность за несколько лет, сведения о клиентах и действующих договорах. Покажите, на каких доходах сможет зарабатывать новый владелец.
- Определите стоимость компании. Проведите оценку и выберите обоснованный подход к расчету цены. Если есть партнеры, согласуйте его с ними заранее.
- Проверьте документы и обязательства. Налоги, кредиты, судебные разбирательства, трудовые споры. Выявленные покупателем проблемы могут повлиять на цену.
- Определите условия продажи. Желаемая сумма, сроки расчетов, возможная отсрочка части платежа, ваше участие в управлении после сделки.
Покупателю
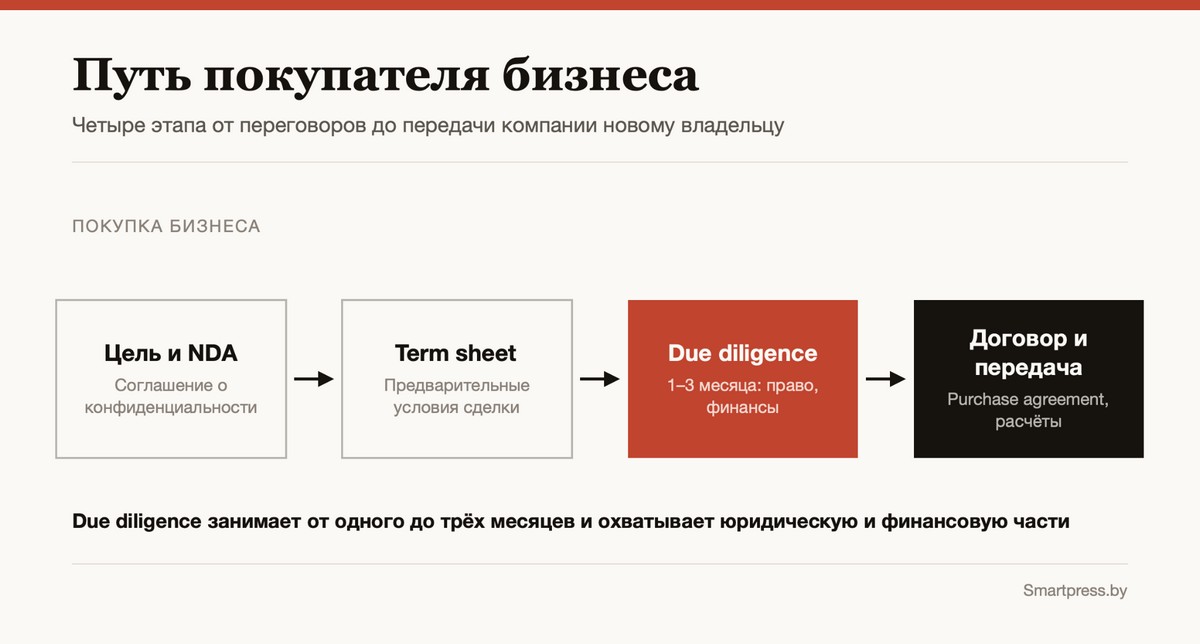
- Определите цель приобретения. Зачем вам компания? Понимаете ли вы отрасль и способны ли управлять таким бизнесом?
- Подпишите соглашение о конфиденциальности. Затем согласуйте предварительную цену, сроки и порядок сделки в term sheet – документе об основных условиях предполагаемой покупки.
- Проведите due diligence – проверку компании. Юридическая часть охватывает документы, судебные и трудовые споры, возможные признаки банкротства. Финансовая – выручку, прибыль, налоги, отчетность, клиентскую базу. По опыту Степановского, проверка обычно занимает от одного до трех месяцев.
- Согласуйте окончательные условия и заключите договор. С учетом результатов проверки подпишите договор купли-продажи долей или акций (purchase agreement). Затем проведите расчеты и передачу собственности.
- Подготовьте компанию к смене владельца. Объясните сотрудникам дальнейшие условия работы, постарайтесь сохранить ключевых специалистов. Продумайте, как будут взаимодействовать старое и новое руководство.
Автор: Юлия Кочубей
*Использование и цитирование данной статьи допускается в объеме, не превышающем 20% при наличии гиперссылки. Более 20% – только с разрешения редакции.