Родители, которые оплачивают учёбу ребёнка в вузе или колледже, могут уменьшить подоходный налог с зарплаты. Льгота действует при получении первого высшего, среднего специального или профессионально-технического образования. Разбираемся, кто имеет право на вычет и какие документы нужны в 2026 году.

Как это работает?
Речь идёт о социальном налоговом вычете (есть и другие). Его смысл такой: сумму, потраченную на обучение, вычитают из зарплаты, с которой снимается подоходный налог. Это значит, что фактически человек получает на руки чуть больше. То есть это не отдельная выплата от государства, а уменьшение налогооблагаемой базы.
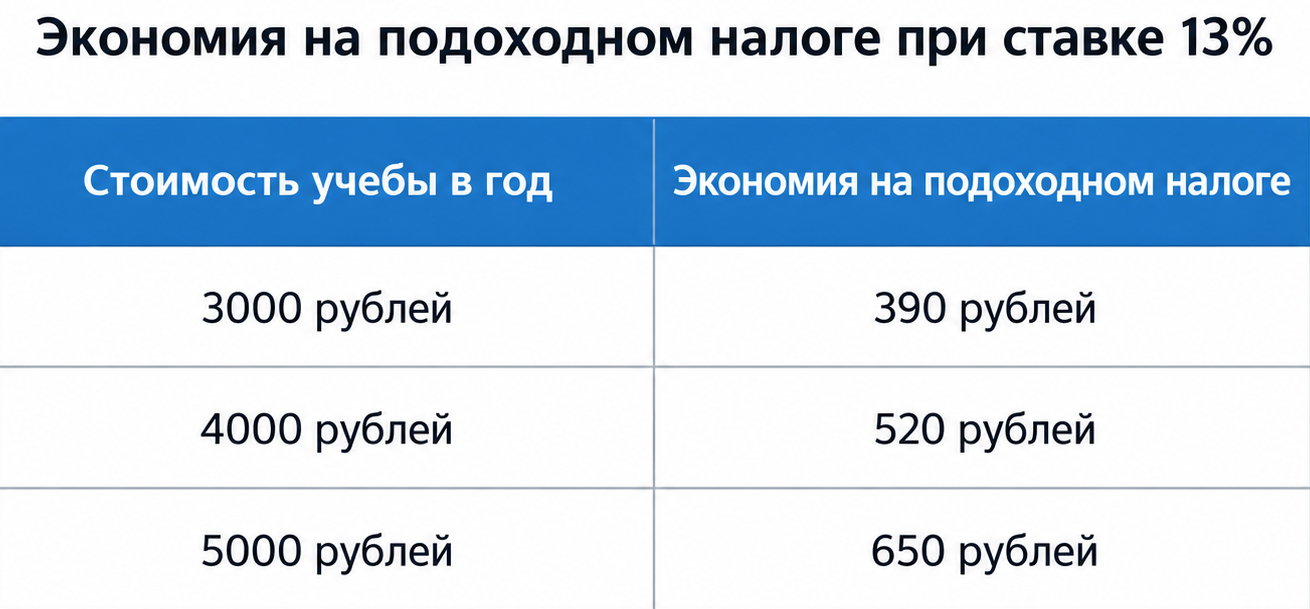
Например, если на учёбу потратили 6000 рублей, эту сумму можно исключить из дохода, с которого вычитают подоходный налог. При ставке 13% экономия составит 780 рублей в год: именно столько налога не придётся платить.
В Беларуси для такого вычета не установлен отдельный фиксированный лимит расходов на обучение: в расчёт принимают фактически уплаченную сумму, если соблюдены остальные условия для льготы.
Когда можно получить вычет?
Льгота распространяется на оплату учёбы в учреждениях образования Беларуси, если человек получает:
- первое высшее образование;
- первое среднее специальное образование;
- первое профессионально-техническое образование.
Форма обучения значения не имеет: вычет можно применять при очном, заочном или вечернем обучении. При этом важно, чтобы учреждение образования находилось именно в Беларуси. Кроме того, не играет роли и форма собственности – государственная или частная.
Вычет НЕ применяется к расходам на:
- второе высшее образование,
- аспирантуру,
- докторантуру и адъюнктуру,
- повышение квалификации и переподготовку,
- дополнительные образовательные программы, факультативы и платные кружки,
- обучение за пределами Беларуси.
Кто может оформить вычет?
Получить социальный вычет может человек, который оплачивает своё обучение (то есть сам студент) или обучение близкого родственника. Норма распространяется в том числе на родителей, оплачивающих образование детей, а также на опекунов и попечителей.
Студент может воспользоваться льготой в том случае, если получает облагаемый подоходным налогом доход. Если он работает по трудовому договору, оформить вычет можно через работодателя. Если доход получен не по основному месту работы, вычет предоставляется налоговым органом после окончания календарного года при подаче декларации.
Какие документы нужно собрать?
Для оформления вычета понадобятся:
- справка из учреждения образования о том, что студент получает первое образование соответствующего уровня, с указанием периода обучения;
- копия договора на платное обучение;
- копия приказа о стоимости обучения, если цена не указана в договоре;
- документы об оплате обучения;
- документ, подтверждающий родство, если вычет оформляют за ребёнка или другого близкого родственника.
Если учёбу оплачивали за счёт банковского кредита или займа, для вычета также понадобятся соответствующие договоры. В расходы могут входить и проценты по таким кредитам или займам (кроме процентов, связанных с просрочкой платежей).
Куда подавать документы?
Если у человека есть основное место работы, документы передают работодателю – обычно в бухгалтерию. Если его нет или речь идёт о доходах, полученных не по основному месту работы, вычет можно оформить через налоговую инспекцию после окончания года. Для этого подаётся налоговая декларация и документы, подтверждающие право на льготу.
Главное – сохранить документы об обучении и платежах. Именно они подтверждают, сколько денег было потрачено и есть ли право уменьшить налогооблагаемый доход.
Не хватило зарплаты? Остаток перейдёт дальше
Вычет не обязательно использовать за один месяц или даже за один год. Например, вы оплатили 6000 рублей, а до конца 2026-го смогли уменьшить облагаемый доход только на 4000. Оставшиеся 2000 рублей вычета перейдут на следующие годы.
Заплатили в сентябре, вспомнили в ноябре?
Право на вычет возникает с месяца оплаты. Поэтому документы, переданные позже, позволяют пересчитать налог за предыдущие месяцы. Например, при оплате в сентябре и обращении в ноябре пересчёт возможен с сентября. Излишне удержанный налог засчитывают в счёт следующих платежей либо возвращают работнику.